Finanzen ordnen, die vier Schritte in der richtigen Reihenfolge
Überblick, Puffer, Schulden, Aufbau – in dieser Reihenfolge. Warum die meisten beim dritten Schritt anfangen und was das kostet.
4 Minuten Lesezeit
Beim Geld hilft kein Bauchgefühl, sondern eine Zahl, die man ansehen kann. Und es hilft eine Reihenfolge, denn die vier Schritte bauen aufeinander auf – wer den dritten vor dem ersten macht, arbeitet gegen sich selbst.
Schritt eins: wissen, was tatsächlich passiert
Nicht schätzen, sondern erfassen. Drei Monate Einnahmen und Ausgaben, aufgeteilt in Fixkosten und variable Kosten. Drei Monate deshalb, weil ein einzelner Monat durch eine Autoreparatur oder einen Urlaub völlig untypisch sein kann.
Am Ende steht eine Zahl, die überraschend oft von der Erwartung abweicht: was pro Monat übrig bleibt. Ohne diese Zahl ist jeder weitere Schritt geraten.
Schritt zwei: der Puffer
Bevor irgendetwas angelegt oder getilgt wird, kommt ein Notgroschen auf ein separates, jederzeit verfügbares Konto. Als Orientierung gelten drei Monatsausgaben; bei unsicherem Einkommen eher mehr.
Der Grund ist nicht Vorsicht, sondern Mechanik: Ohne Puffer führt die nächste kaputte Waschmaschine zum Dispo oder zu einem Ratenkredit. Damit ist der Fortschritt der Schritte drei und vier zunichte, und zwar zuverlässig. Ein Puffer ist nicht das Gegenteil von Vermögensaufbau, er ist dessen Voraussetzung.
Schritt drei: teure Schulden
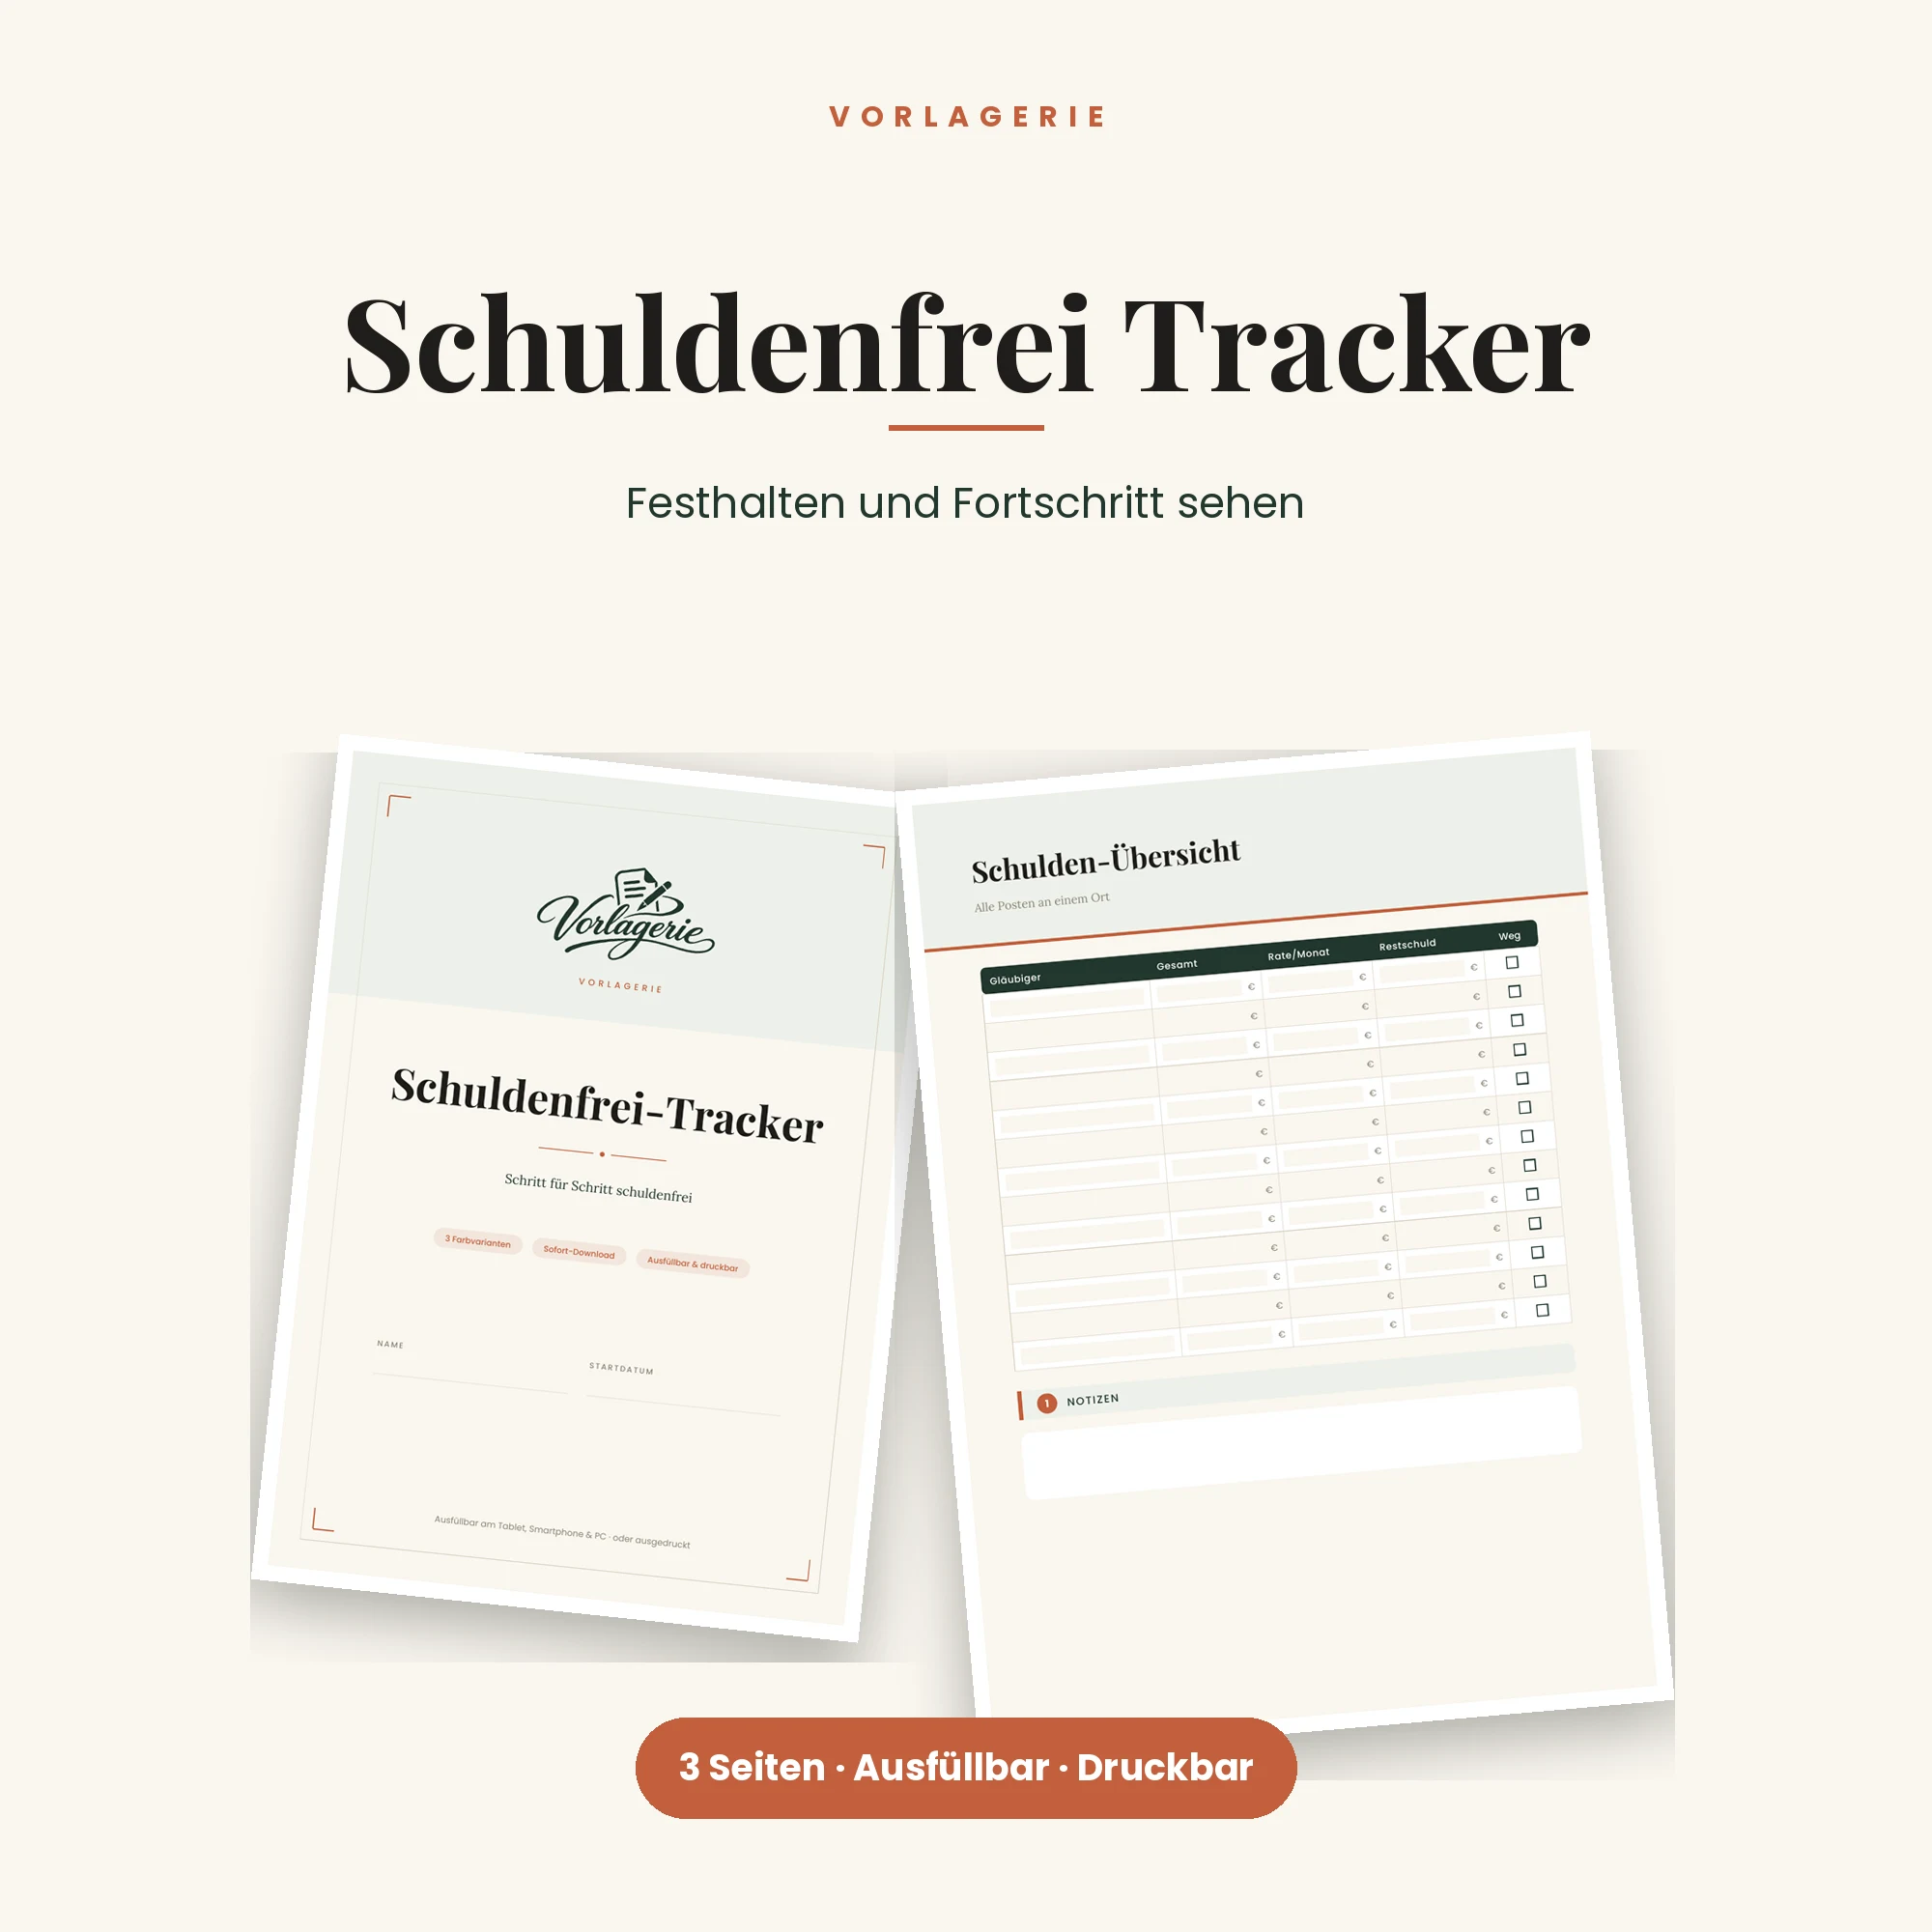
Erst jetzt lohnt der Blick auf offene Verbindlichkeiten, und zwar sortiert nach Zinssatz. Dispokredite und Ratenkäufe liegen typischerweise deutlich über dem, was sich mit einer Anlage erwirtschaften lässt – jeder getilgte Euro bringt hier eine sichere Rendite in Höhe des Zinssatzes.
Für die Reihenfolge der Tilgung gibt es zwei gängige Wege:
- Kleinste Schuld zuerst („Schneeball"): schnellere sichtbare Erfolge, was die Wahrscheinlichkeit erhöht, dranzubleiben.
- Höchster Zinssatz zuerst („Lawine"): rechnerisch günstiger, weil weniger Zinsen anfallen.
Rechnerisch gewinnt immer die Lawine. In der Praxis gewinnt der Weg, den man durchhält – deshalb ist die Frage, welcher Typ man ist, keine Ausrede, sondern Teil der Entscheidung.
Schritt vier: aufbauen
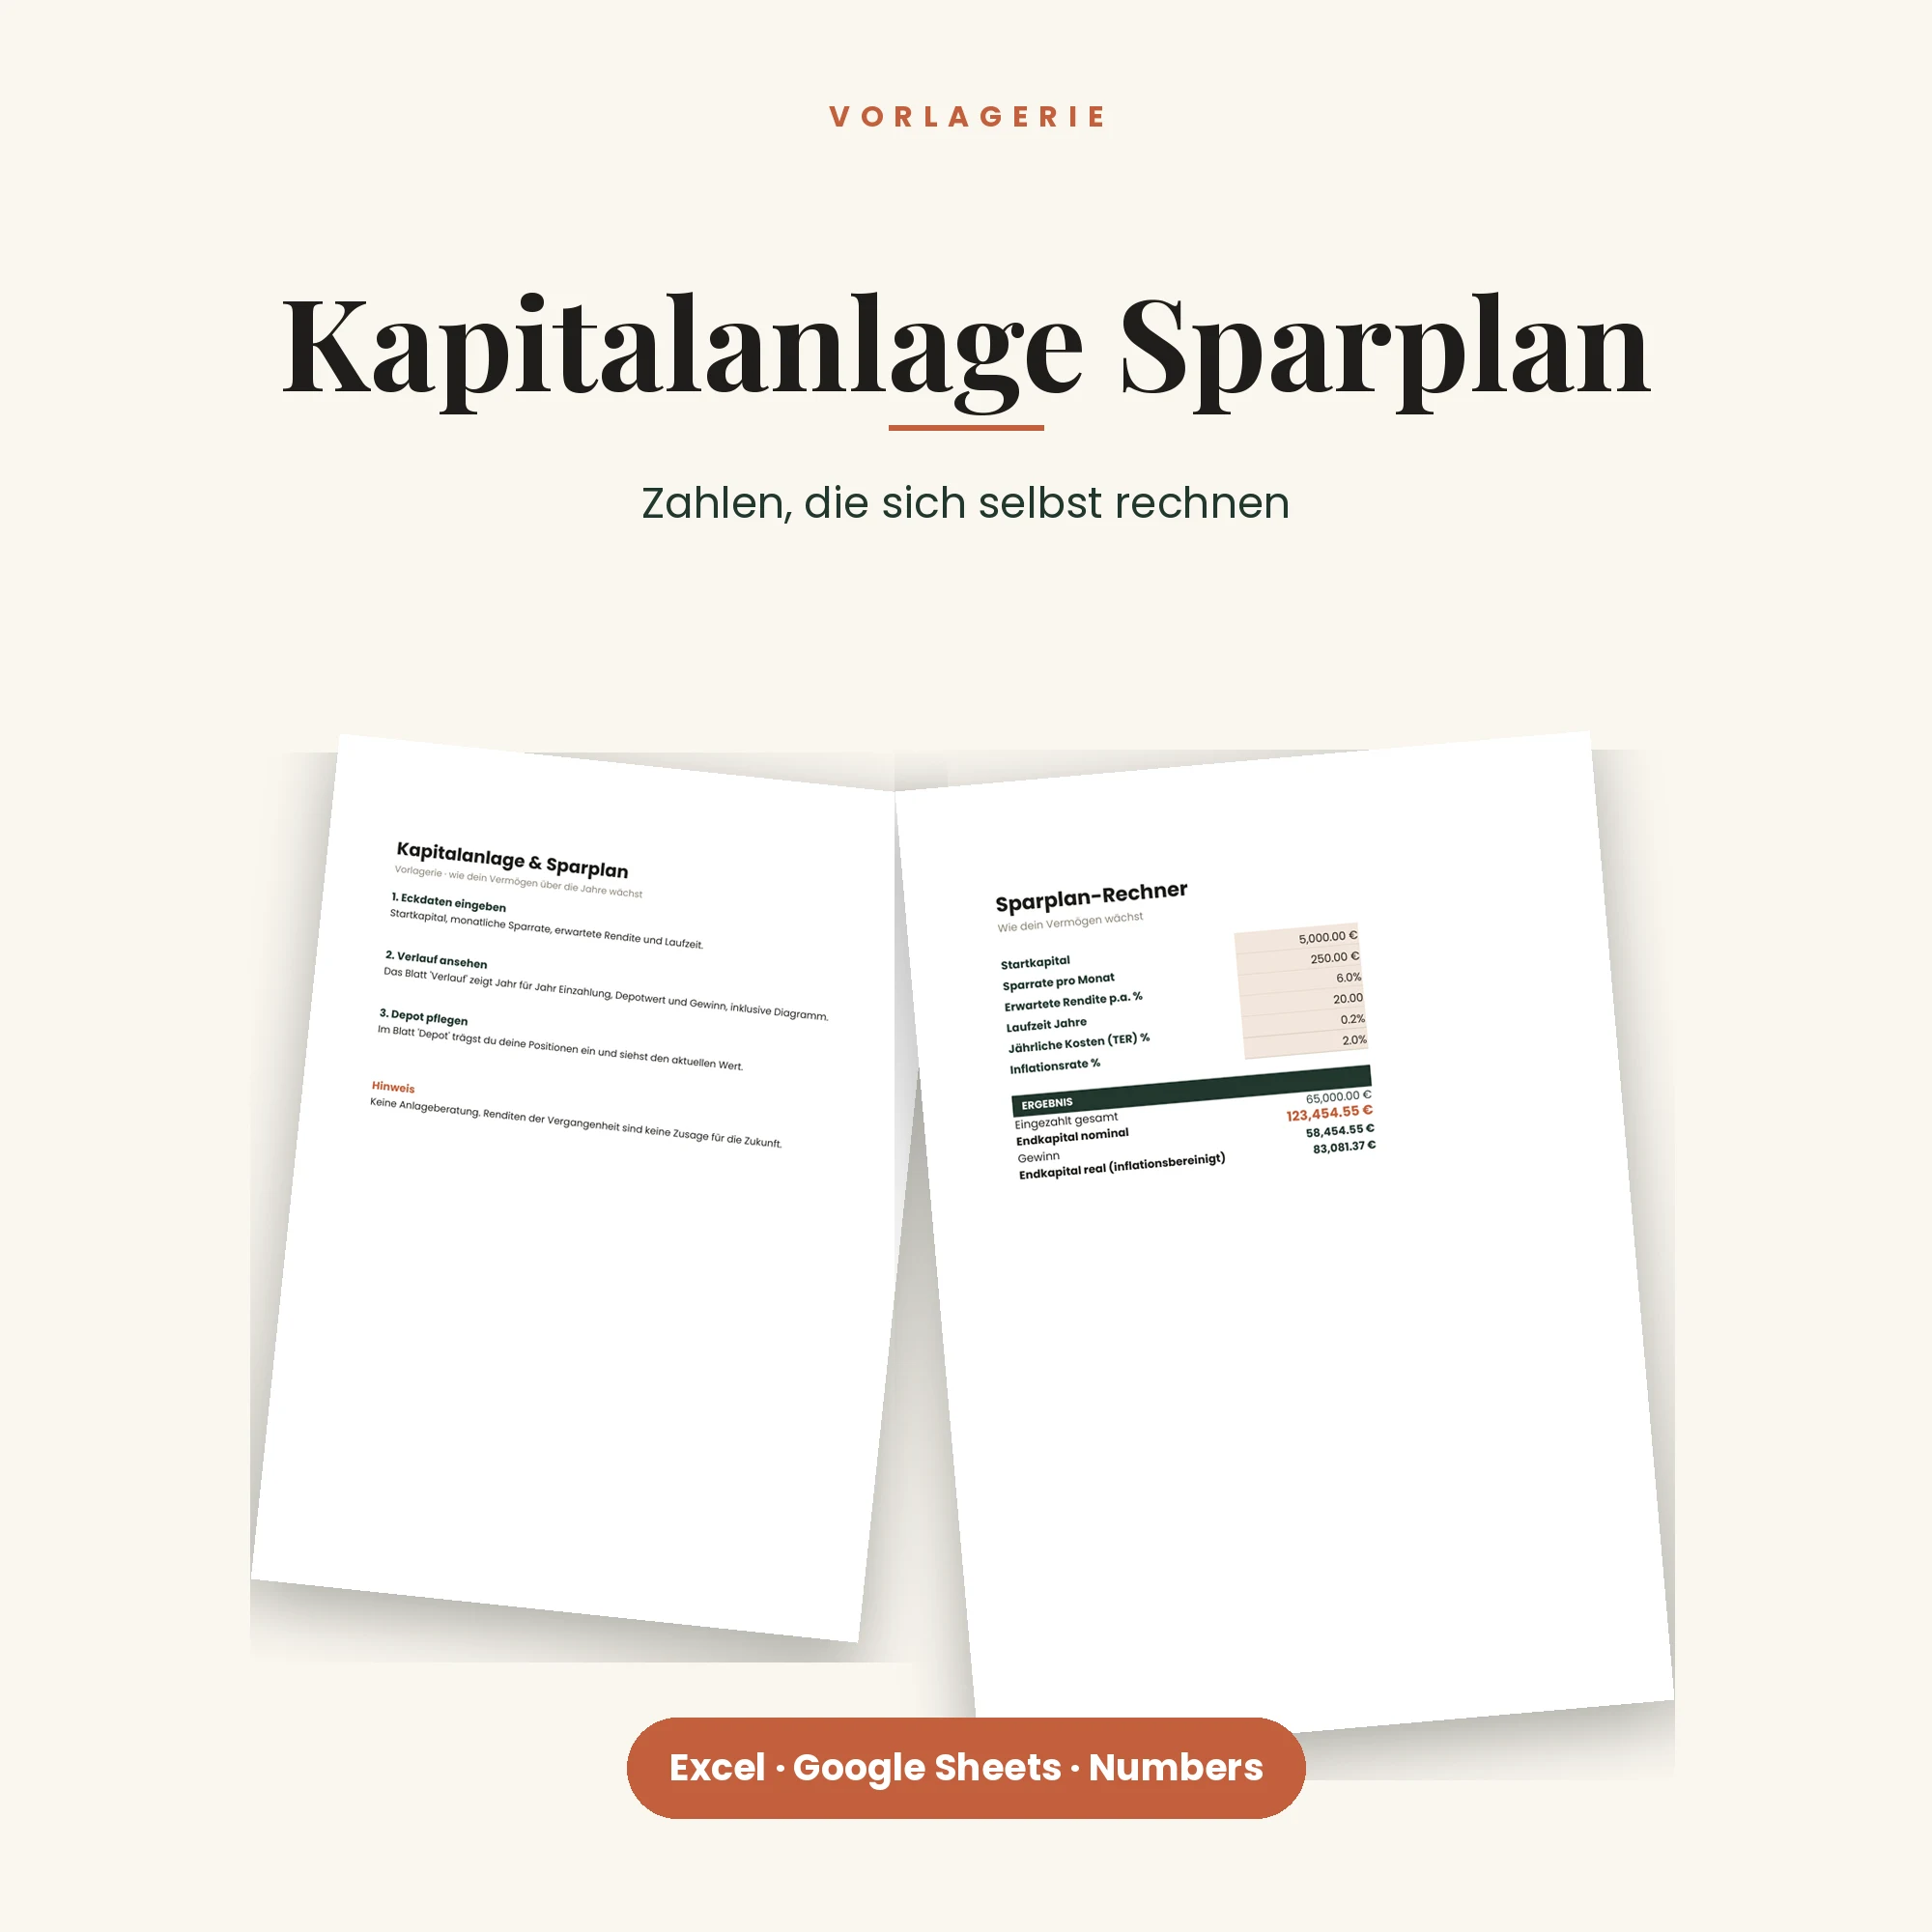
Erst wenn Überblick, Puffer und teure Schulden geklärt sind, ergibt Vermögensaufbau Sinn. Hier ist die wichtigste Größe nicht die Rendite, sondern die Zeit. Der Zinseszins wirkt exponentiell, und zwar mit erheblichem Abstand am Anfang: Zehn Jahre früher anzufangen schlägt bei realistischen Renditen fast jede Optimierung der Sparrate.
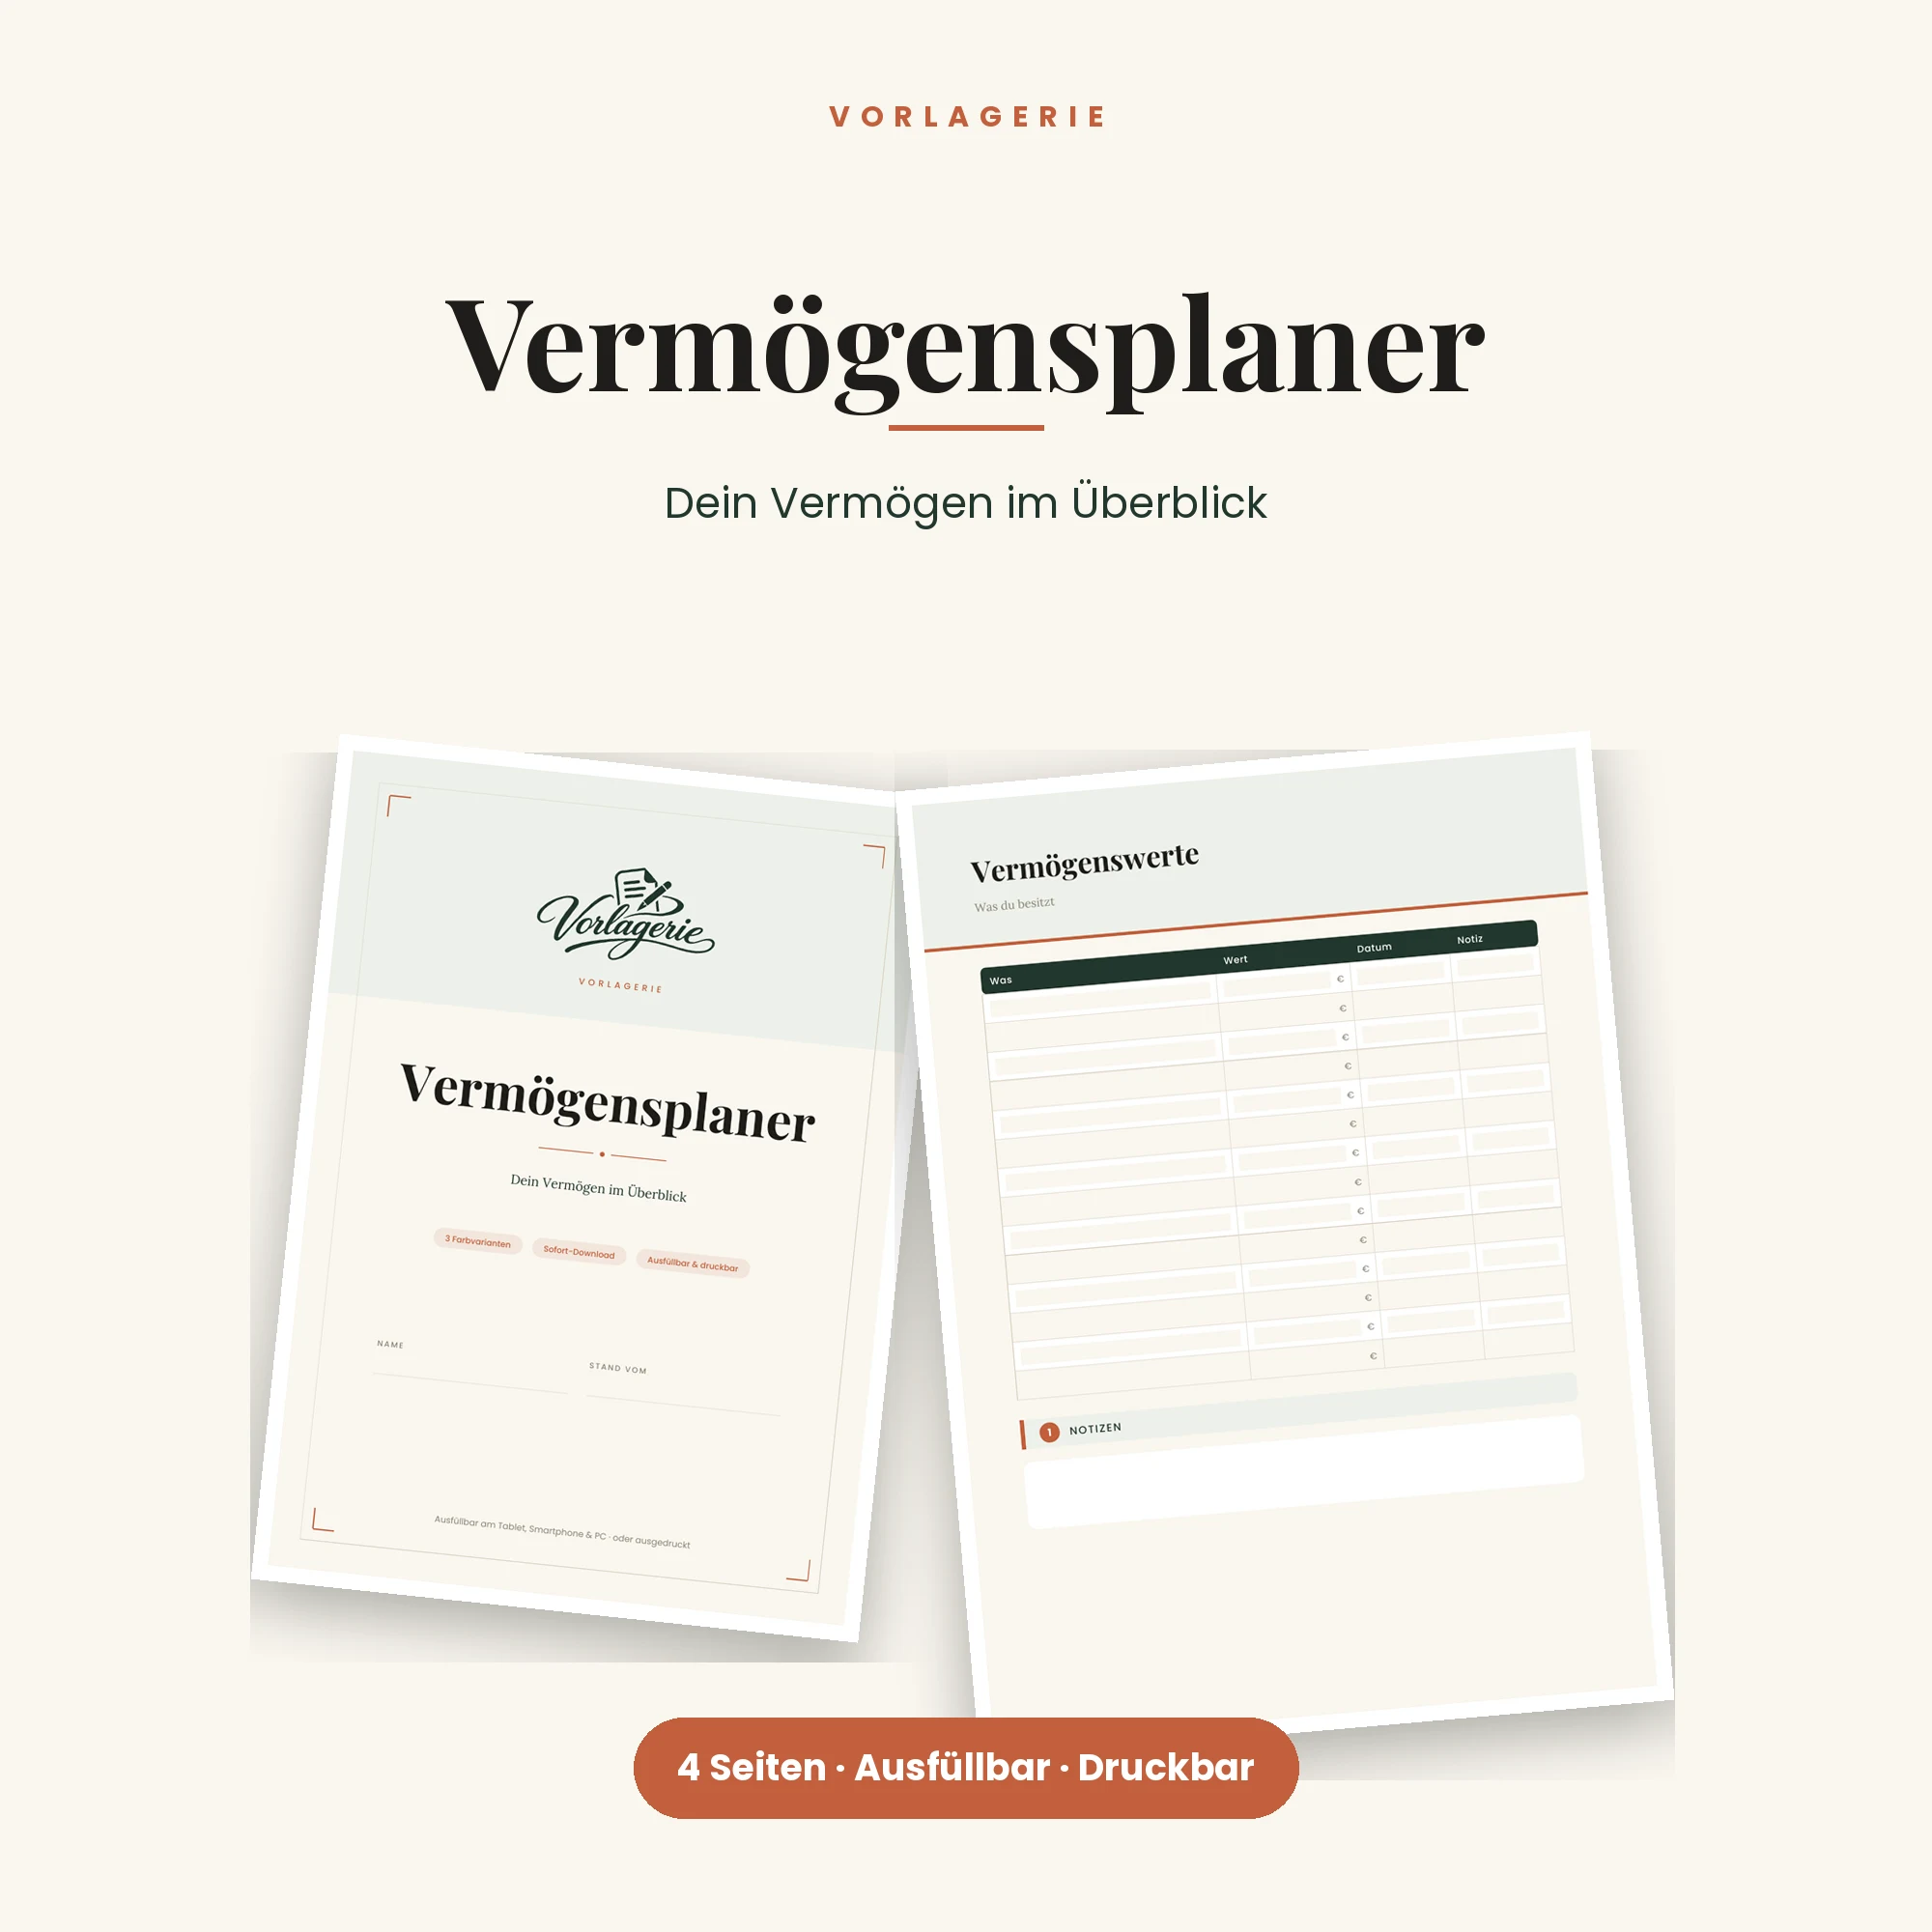
Was dabei helfen kann, ist eine ehrliche Vermögensübersicht: alles, was da ist, minus alles, was offen ist. Diese Zahl einmal im Quartal zu aktualisieren zeigt Fortschritt, den einzelne Kontostände nie zeigen – und sie ist die einzige Kennzahl, die wirklich zusammenfasst, wo man steht.
Was dieser Text nicht leistet
Er sagt nicht, worin du anlegen sollst. Das ist Anlageberatung, und die darf und will dieser Shop nicht geben. Was die Vorlagen hier tun, ist deine eigenen Zahlen zu ordnen und mit ihnen zu rechnen.
Die Konten-Struktur, die Arbeit spart
Viele Probleme mit dem Überblick lösen sich durch Trennung statt durch Disziplin. Bewährt hat sich eine Aufteilung in drei bis vier Konten:
- Ein Konto für Fixkosten, auf das der feste Anteil des Einkommens geht und von dem alle Lastschriften abgehen. Was dort liegt, ist nicht verfügbar.
- Ein Konto für den Alltag, mit dem laufenden Betrag für Lebensmittel, Freizeit und Kleinigkeiten.
- Ein Tagesgeldkonto für die Rücklagen, getrennt nach Notgroschen und den Jahresposten wie Versicherung, Urlaub und Weihnachten.
- Optional ein viertes für größere Sparziele.
Der Vorteil ist nicht die Ordnung an sich, sondern dass der Kontostand auf dem Alltagskonto wieder etwas bedeutet. Solange Miete, Versicherungen und Urlaubsrücklage auf demselben Konto liegen, sagt die Zahl dort gar nichts.
Die Jahresposten monatlich zurücklegen
Kfz-Versicherung, Kfz-Steuer, Urlaub, Weihnachten, die Jahresabrechnung für Strom, neue Reifen: Das sind Beträge, die verlässlich kommen und trotzdem jedes Mal als Störung wirken. Die Rechnung dagegen ist trivial – Jahressumme durch zwölf, monatlich auf das Rücklagenkonto.
Bei den meisten Haushalten liegt dieser Betrag zwischen 150 und 400 Euro im Monat. Diese Zahl einmal zu kennen ist unangenehm und erklärt gleichzeitig, warum das Gefühl „eigentlich müsste mehr übrig bleiben" so häufig ist: Es bleibt tatsächlich weniger übrig, nur verteilt es sich unregelmäßig.
Versicherungen: prüfen, was wirklich nötig ist
Zum Ordnen der Finanzen gehört der Blick auf die Absicherung, und zwar nach einer einfachen Regel: Versichert gehört, was existenzbedrohend wäre – nicht, was ärgerlich ist.
Existenzbedrohend sind Haftpflichtschäden und der Verlust der Arbeitskraft. Ärgerlich, aber tragbar sind ein kaputtes Handy, eine defekte Waschmaschine oder ein gestohlenes Fahrrad. Genau dort liegen aber die meisten überflüssigen Policen, weil sie an der Ladenkasse mitverkauft werden.
Eine Übersicht aller laufenden Policen mit Beitrag und Leistung fördert regelmäßig mindestens einen Vertrag zutage, den es nicht braucht – und manchmal eine Lücke bei dem, was wirklich zählt.
Die Sparquote als eigentliche Kennzahl
Am Ende des Ordnens steht eine einzige Zahl, die den Zustand zusammenfasst: der Anteil des Nettoeinkommens, der übrig bleibt. Sie ist unabhängig von der Einkommenshöhe vergleichbar, sie macht Fortschritt sichtbar, und sie beantwortet die Frage, wie viele Monate man ohne Einkommen auskäme.
Ob zehn, zwanzig oder fünf Prozent angemessen sind, hängt von der Lebenslage ab – eine allgemeingültige Zielzahl gibt es nicht. Was zählt, ist die Richtung über Jahre, nicht der Wert eines einzelnen Monats.
Das hilft dabei
Fertige Vorlagen zu diesem Thema, sofort nach dem Kauf verfügbar.
Gratis-Vorlage
Eine Vorlage gratis, dazu einmal im Monat das Neue
Such dir eine der vier Vorlagen aus. Dazu einmal im Monat eine Mail mit neuen Vorlagen, nur wenn es welche gibt. Abmelden jederzeit.
Du bestätigst deine Adresse mit einem Klick in der Mail (Double-Opt-in). Alle kostenlosen Vorlagen Datenschutz
Häufige Fragen
- Wie hoch sollte der Notgroschen sein?
- Als Orientierung drei Monatsausgaben auf einem jederzeit verfügbaren Konto. Bei schwankendem oder unsicherem Einkommen eher mehr.
- Erst tilgen oder erst sparen?
- Erst den Puffer, dann teure Schulden, dann aufbauen. Ohne Puffer führt die nächste unerwartete Ausgabe zurück in den Dispo.
- Schneeball oder Lawine?
- Die Lawine, also der höchste Zins zuerst, ist rechnerisch günstiger. Der Schneeball liefert früher sichtbare Erfolge und wird deshalb häufiger durchgehalten.
Weiterlesen
Immobilien & Wohnen
Nebenkostenabrechnung prüfen, Position für Position
Ein erheblicher Teil der Betriebskostenabrechnungen ist fehlerhaft. Welche Fristen gelten, welche Kosten überhaupt umlagefähig sind und woran man Fehler erkennt.
4 Minuten Lesezeit
Steuern
Steuererklärung vorbereiten, sammeln statt suchen
Die Arbeit an der Steuererklärung fällt nicht im März an, sondern das ganze Jahr über. Welche Posten am häufigsten liegenbleiben und wie man sie laufend erfasst.
4 Minuten Lesezeit