Rechnung als Kleinunternehmer, die Pflichtangaben und der Hinweis nach § 19 UStG
Eine formal fehlerhafte Rechnung kann beim Kunden den Vorsteuerabzug kosten. Welche Angaben gefordert sind und was Kleinunternehmer zusätzlich beachten.
3 Minuten Lesezeit
Eine Rechnung ist kein formloses Schreiben. Fehlen Pflichtangaben, kann das beim Empfänger den Vorsteuerabzug gefährden – und dann kommt die Rechnung mit der Bitte um Korrektur zurück, im ungünstigen Fall Monate später.
Die Pflichtangaben
- Vollständiger Name und Anschrift des leistenden Unternehmens
- Vollständiger Name und Anschrift des Empfängers
- Steuernummer oder Umsatzsteuer-Identifikationsnummer
- Ausstellungsdatum
- Eine fortlaufende, einmalige Rechnungsnummer
- Menge und handelsübliche Bezeichnung der Leistung
- Zeitpunkt der Lieferung oder Leistung
- Entgelt, aufgeschlüsselt nach Steuersätzen
- Der anzuwendende Steuersatz und der Steuerbetrag – oder bei Steuerbefreiung ein Hinweis darauf
Die Rechnungsnummer muss einmalig und nachvollziehbar sein, aber nicht lückenlos bei eins beginnen. Üblich und praktisch ist ein Schema aus Jahr und laufender Nummer, etwa 2026-014.
Der Hinweis für Kleinunternehmer
Wer die Kleinunternehmerregelung nach § 19 UStG nutzt, weist keine Umsatzsteuer aus – weder als Prozentsatz noch als Betrag. Stattdessen gehört ein Hinweis auf die Steuerbefreiung in die Rechnung, etwa:
Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.
Der häufigste Fehler in der Praxis: aus Versehen doch Umsatzsteuer auszuweisen. Das ist keine Kleinigkeit – ein unberechtigt ausgewiesener Steuerbetrag wird geschuldet, auch wenn man gar nicht umsatzsteuerpflichtig ist.
Kleinbetragsrechnungen
Bei Rechnungen bis 250 Euro brutto gelten erleichterte Anforderungen: Es genügen Name und Anschrift des Ausstellers, Datum, Menge und Bezeichnung der Leistung, das Entgelt und der Steuersatz beziehungsweise der Befreiungshinweis. Empfängerangaben und Rechnungsnummer können entfallen.
Was sonst noch dazugehört
Nicht gesetzlich gefordert, aber praktisch: Zahlungsziel und Bankverbindung. Ein konkretes Datum („zahlbar bis 30. April") führt erfahrungsgemäß zu schnellerer Zahlung als eine Frist in Tagen.
Rechnungen sind aufzubewahren, üblicherweise zehn Jahre. Und wer digital fakturiert, sollte im Blick behalten, dass sich die Anforderungen an elektronische Rechnungen im Geschäftsverkehr in den kommenden Jahren ändern – das ist ein Punkt, den die Steuerberatung für den eigenen Fall einordnen sollte.
Die Umsatzgrenzen im Blick behalten
Die Kleinunternehmerregelung ist an Umsatzgrenzen gebunden – eine für das vorangegangene und eine für das laufende Jahr. Diese Beträge sind zuletzt angepasst worden, weshalb hier bewusst keine Zahl steht: maßgeblich ist der aktuelle Stand für dein Jahr, und den bestätigt die Steuerberatung oder das Finanzamt.
Praktisch wichtig ist der Mechanismus: Wird die Grenze im laufenden Jahr überschritten, endet die Regelung – und dann wird Umsatzsteuer fällig, auch auf Rechnungen, die ohne sie geschrieben wurden. Wer sich der Grenze nähert, sollte das deshalb nicht im Dezember bemerken.
Verzicht auf die Regelung: wann das sinnvoll ist
Man kann freiwillig auf die Kleinunternehmerregelung verzichten und regulär Umsatzsteuer ausweisen. Das lohnt sich in zwei Konstellationen:
Bei hohen Anfangsinvestitionen. Wer Geräte, Software oder Waren einkauft, kann die darin enthaltene Vorsteuer geltend machen – als Kleinunternehmer nicht.
Bei überwiegend gewerblichen Kunden. Für sie ist die Umsatzsteuer ein durchlaufender Posten, der Bruttopreis also irrelevant. Bei Privatkunden ist es umgekehrt: Dort ist der Preis ohne Umsatzsteuer ein echter Wettbewerbsvorteil.
Der Verzicht bindet allerdings für mehrere Jahre. Das ist keine Entscheidung, die man zwischendurch ändert.
Mahnen: die Reihenfolge
Wird eine Rechnung nicht bezahlt, ist die Reihenfolge üblicherweise: freundliche Zahlungserinnerung, dann eine Mahnung mit Frist, dann eine letzte Mahnung mit Ankündigung weiterer Schritte, dann das gerichtliche Mahnverfahren.
Verzug tritt in der Regel nach einer Mahnung ein, bei einem kalendermäßig bestimmten Zahlungstermin auch ohne. Gegenüber Unternehmen tritt Verzug spätestens 30 Tage nach Zugang der Rechnung ein; gegenüber Verbrauchern muss darauf in der Rechnung hingewiesen worden sein.
Ab Verzug können Verzugszinsen und – bei Geschäftskunden – eine Pauschale berechnet werden. Das ist selten der Punkt, an dem Geld hereinkommt; es ist aber der Punkt, ab dem die Sache dokumentiert ist.
Aufbewahren und elektronisch rechnen
Rechnungen sind aufzubewahren, üblicherweise zehn Jahre, und zwar in der Form, in der sie entstanden sind. Eine elektronisch erstellte Rechnung auszudrucken und die Datei zu löschen genügt nicht.
Für den Geschäftsverkehr zwischen Unternehmen in Deutschland ändern sich die Anforderungen an elektronische Rechnungen schrittweise, mit Übergangsfristen. Was das konkret für dein Jahr und deine Kundenstruktur bedeutet, ist ein Punkt für die Steuerberatung – hier nur der Hinweis, dass es sich bewegt und ein Blick lohnt.
Dieser Text ist ein Überblick aus der Praxis und ersetzt keine Steuer-, Rechts- oder Finanzberatung.
Das hilft dabei
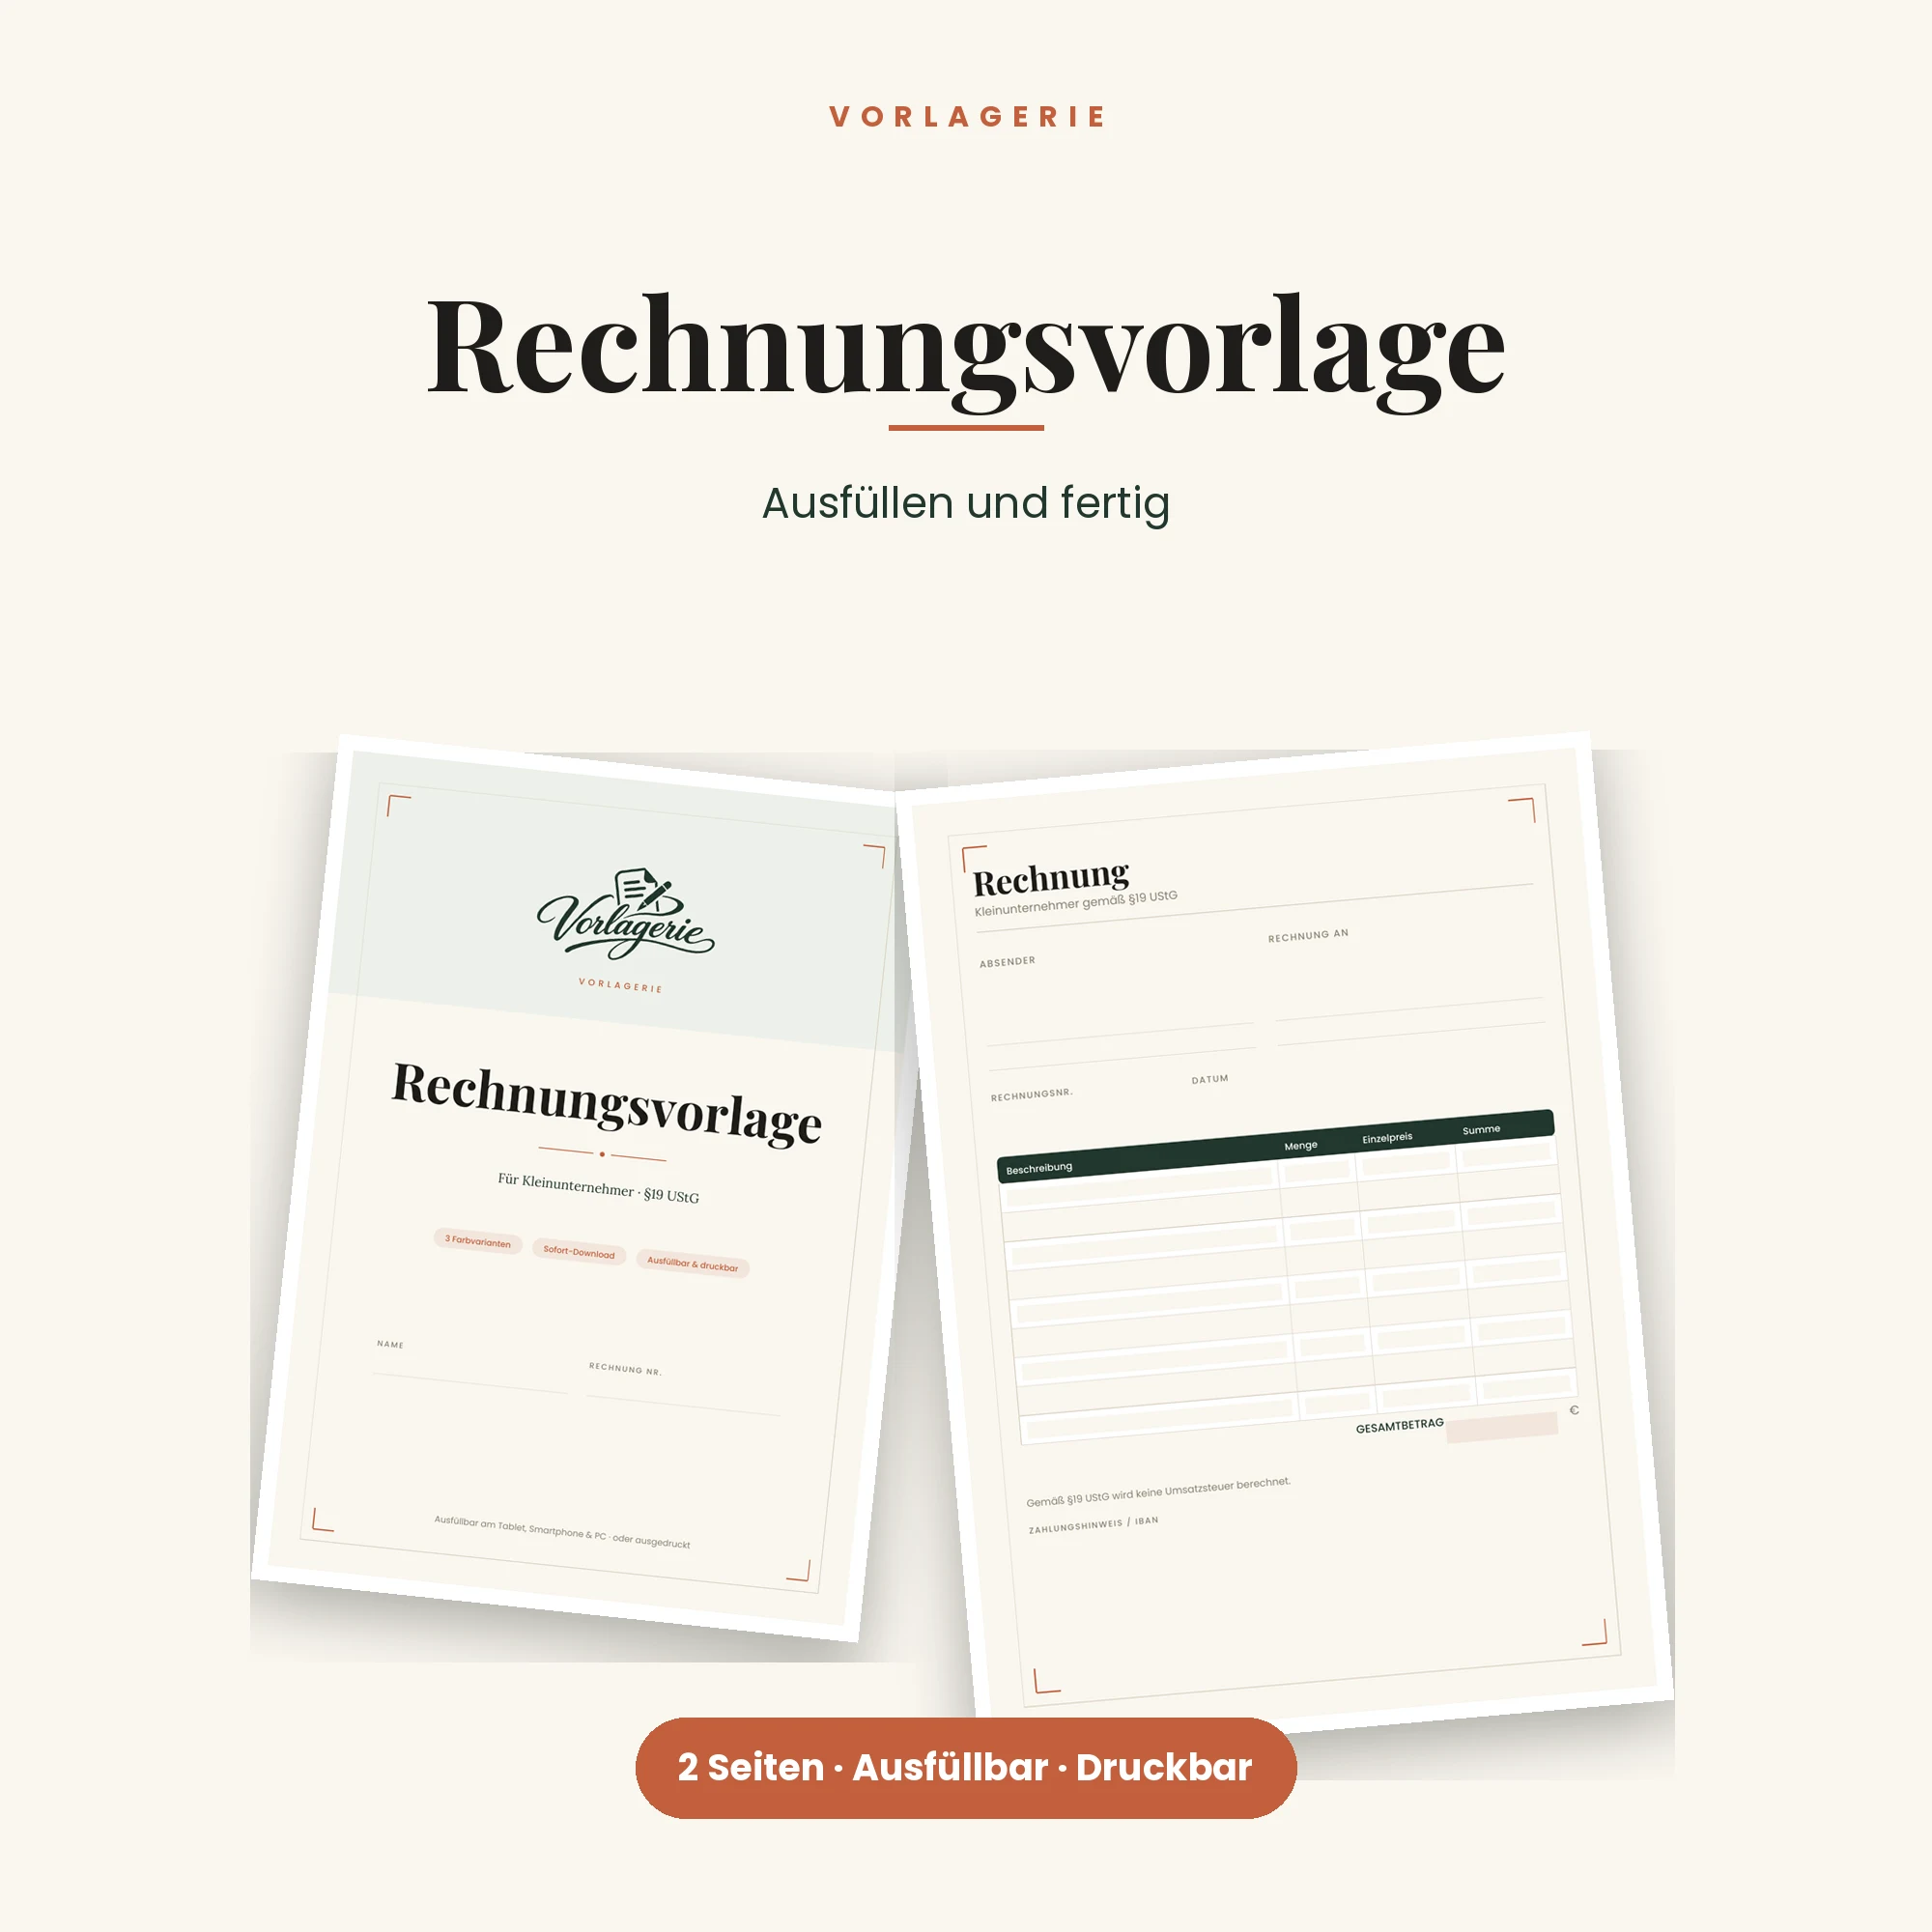
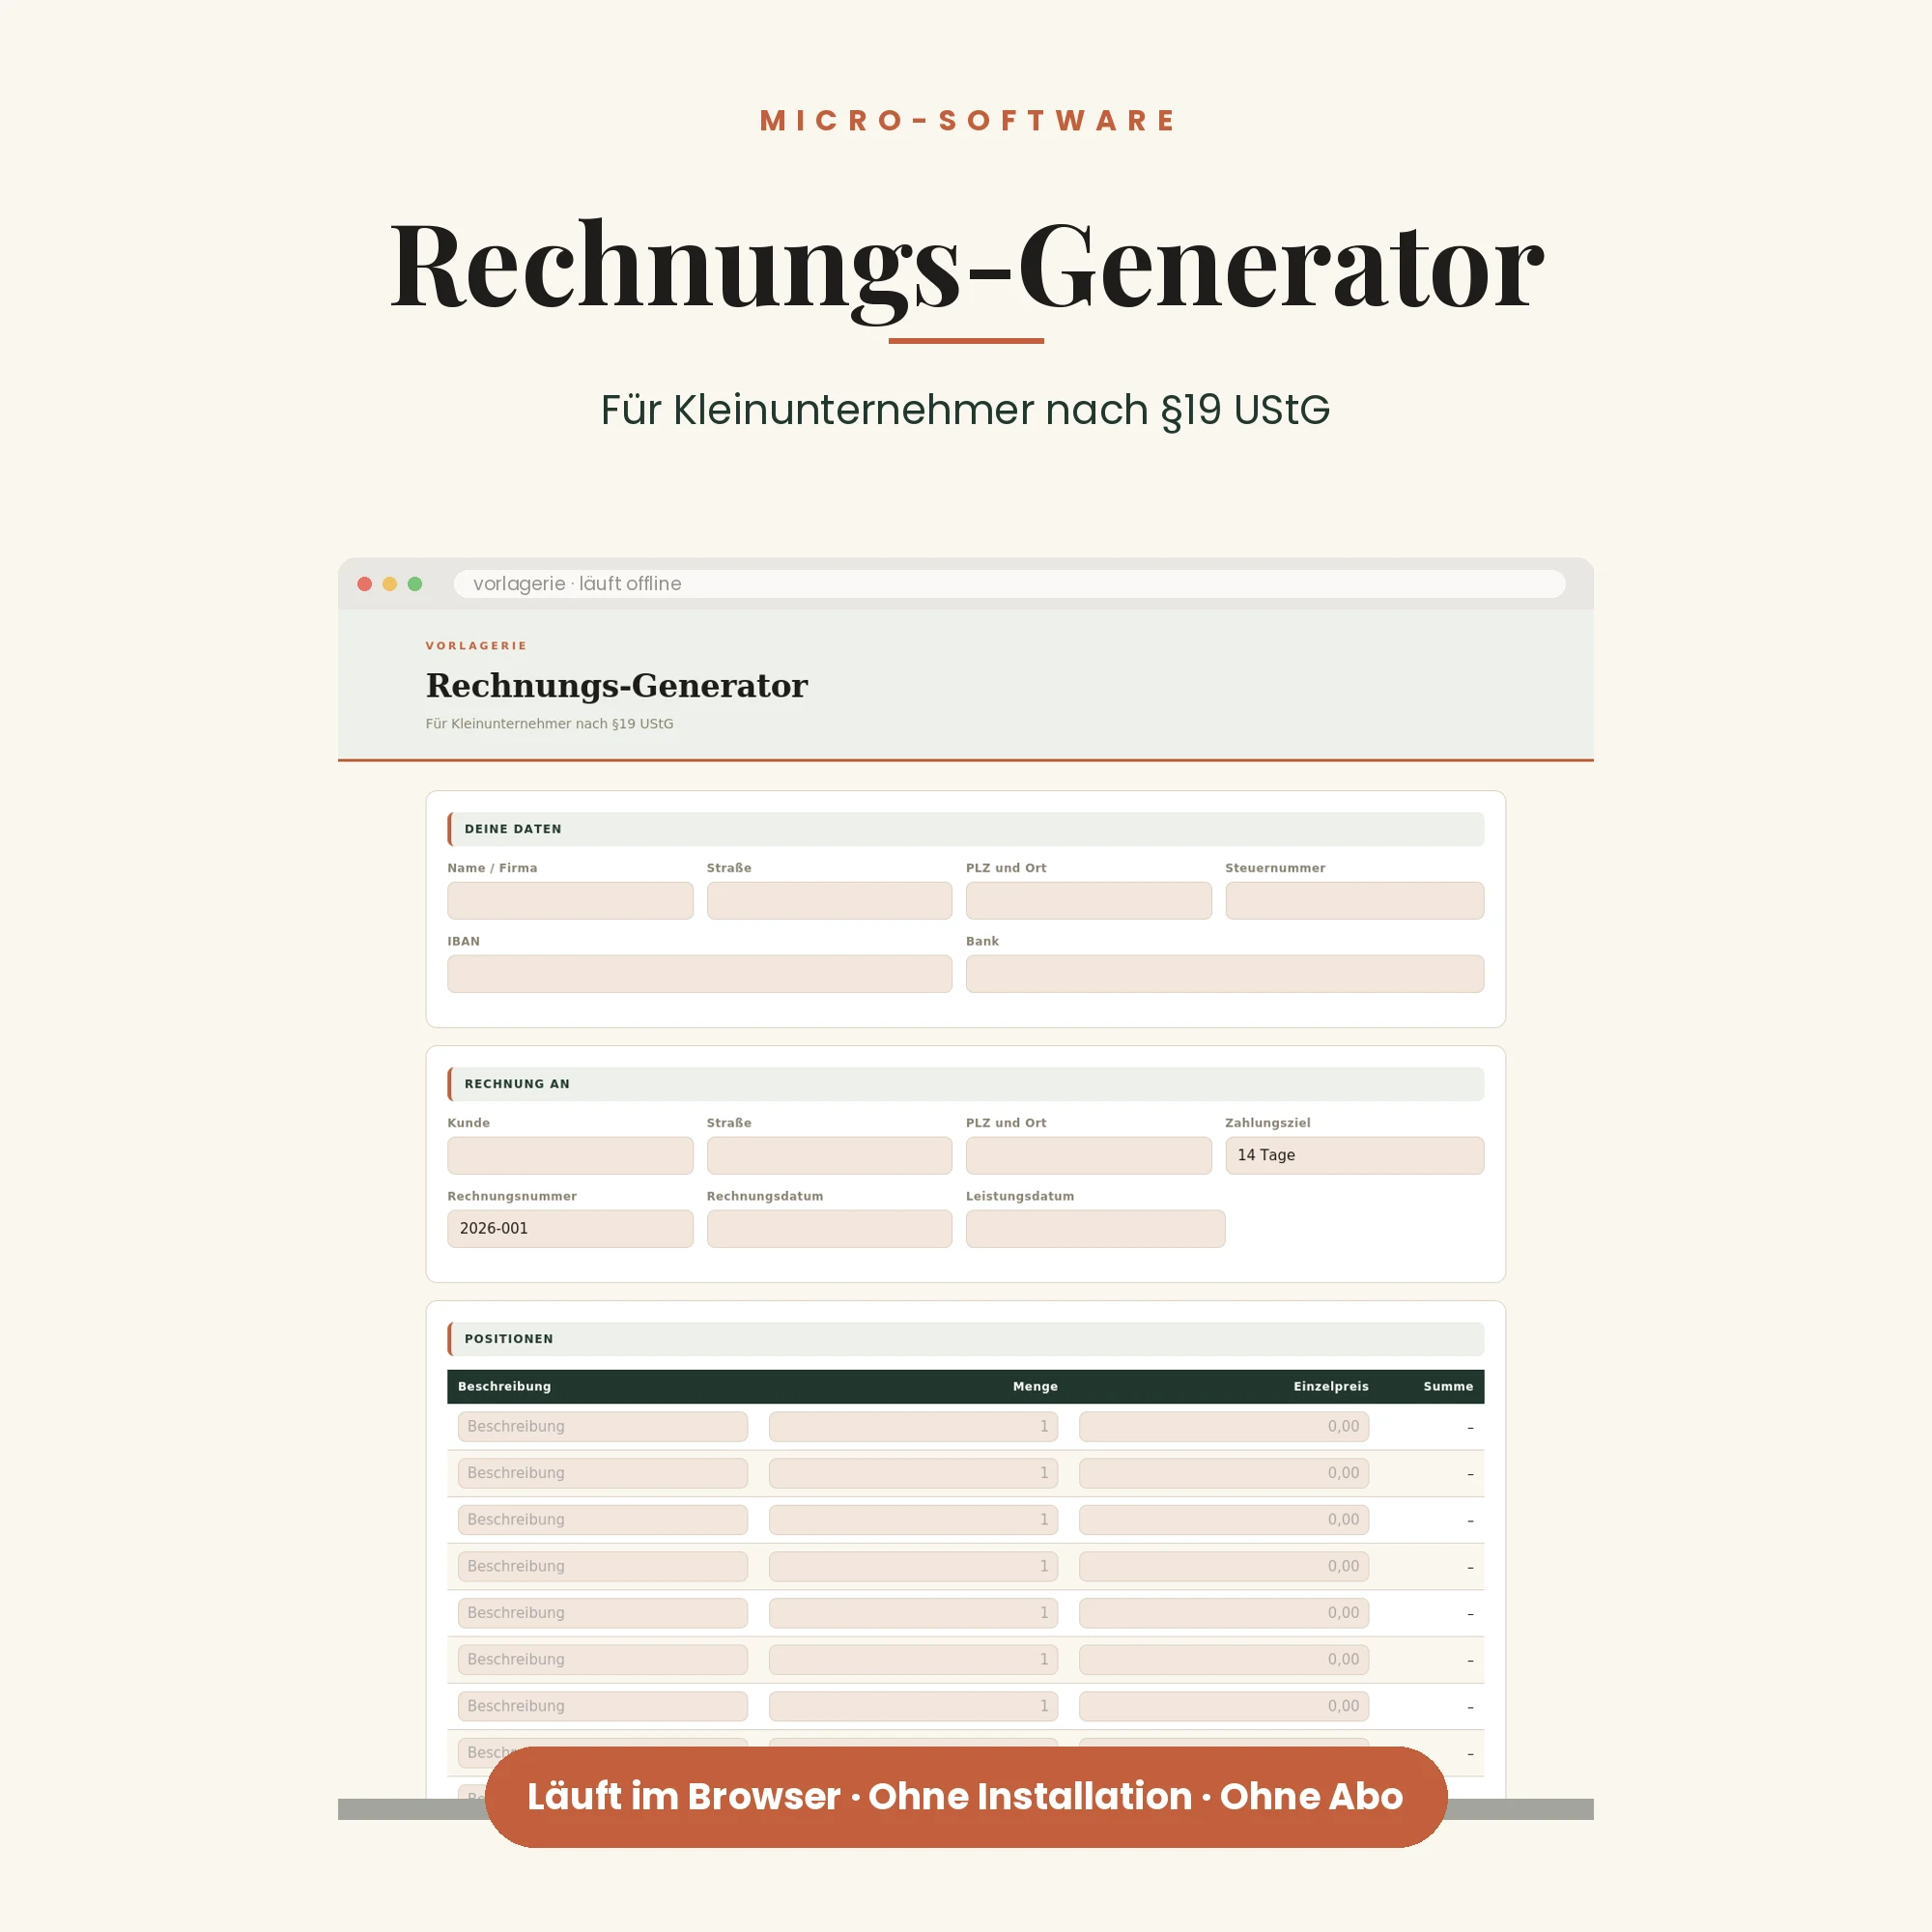
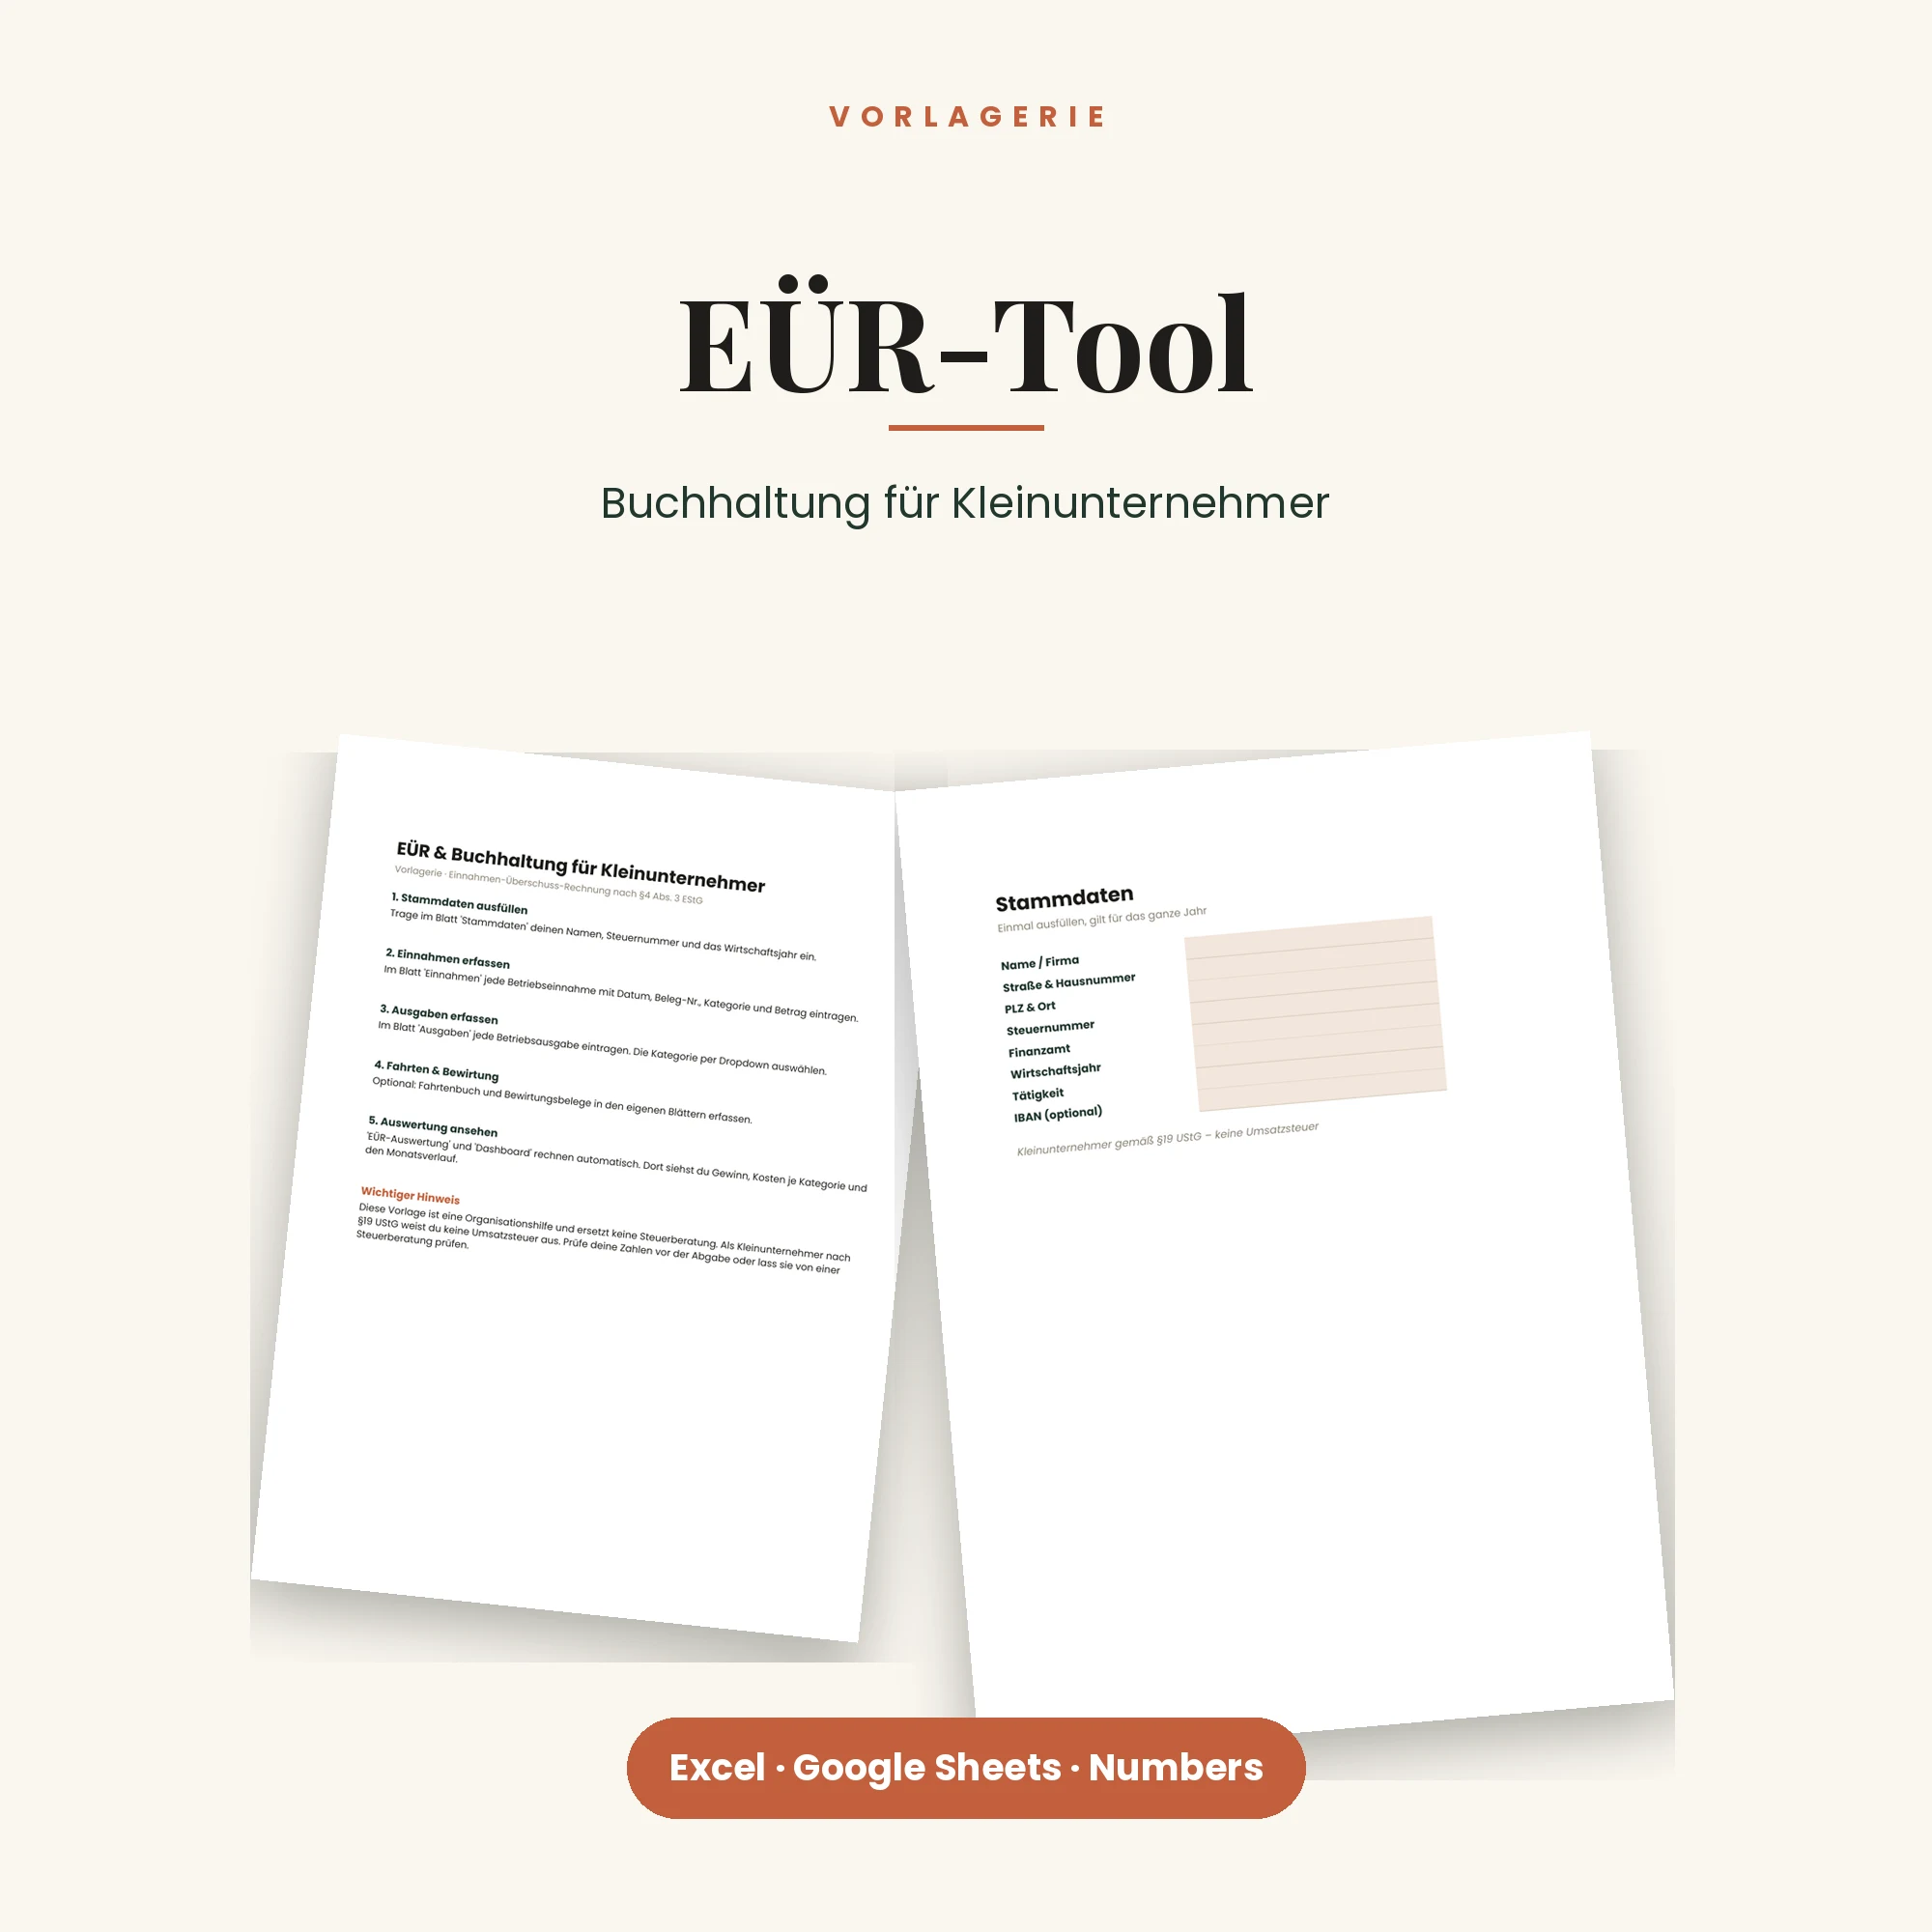
Fertige Vorlagen zu diesem Thema, sofort nach dem Kauf verfügbar.
Gratis-Vorlage
Eine Vorlage gratis, dazu einmal im Monat das Neue
Such dir eine der vier Vorlagen aus. Dazu einmal im Monat eine Mail mit neuen Vorlagen, nur wenn es welche gibt. Abmelden jederzeit.
Du bestätigst deine Adresse mit einem Klick in der Mail (Double-Opt-in). Alle kostenlosen Vorlagen Datenschutz
Häufige Fragen
- Muss die Rechnungsnummer lückenlos sein?
- Sie muss einmalig und nachvollziehbar sein, nicht zwingend lückenlos ab eins. Ein Schema aus Jahr und laufender Nummer ist üblich.
- Was passiert, wenn ich versehentlich Umsatzsteuer ausweise?
- Ein unberechtigt ausgewiesener Steuerbetrag wird geschuldet, auch als Kleinunternehmer. Das ist der teuerste Flüchtigkeitsfehler auf einer Rechnung.
- Gelten bei kleinen Beträgen Erleichterungen?
- Ja, bis 250 Euro brutto. Dann können Empfängerangaben und Rechnungsnummer entfallen.
Weiterlesen
KDP & Weiterverkauf
Weiterverkaufslizenz verstehen, was erlaubt ist und was nicht
PLR, Resell Rights, kommerzielle Nutzung – die Begriffe werden durcheinandergeworfen. Was eine Weiterverkaufslizenz tatsächlich erlaubt und worauf es bei Low-Content-Büchern technisch ankommt.
4 Minuten Lesezeit
Guides & Ratgeber
Digitale Produkte verkaufen, der nüchterne Überblick
Zwischen „passivem Einkommen" und Realität liegt viel Arbeit. Was digitale Produkte tatsächlich verlangen, wo die Kosten stecken und für wen sich das lohnt.
4 Minuten Lesezeit