Rechnen statt schätzen, welche Zahl bei welcher Entscheidung zählt
Bei großen Entscheidungen schaut fast jeder auf die Monatsrate. Warum das die falsche Zahl ist und welche stattdessen zählt – bei Finanzierung, Auto, Stundensatz und Sparplan.
4 Minuten Lesezeit
Große finanzielle Entscheidungen werden erstaunlich oft an einer einzigen Zahl festgemacht: der Monatsrate. Sie hat den Vorteil, dass man sie sofort versteht, und den Nachteil, dass sie fast nichts darüber aussagt, was eine Sache tatsächlich kostet.
Finanzierung: die Restschuld, nicht die Rate
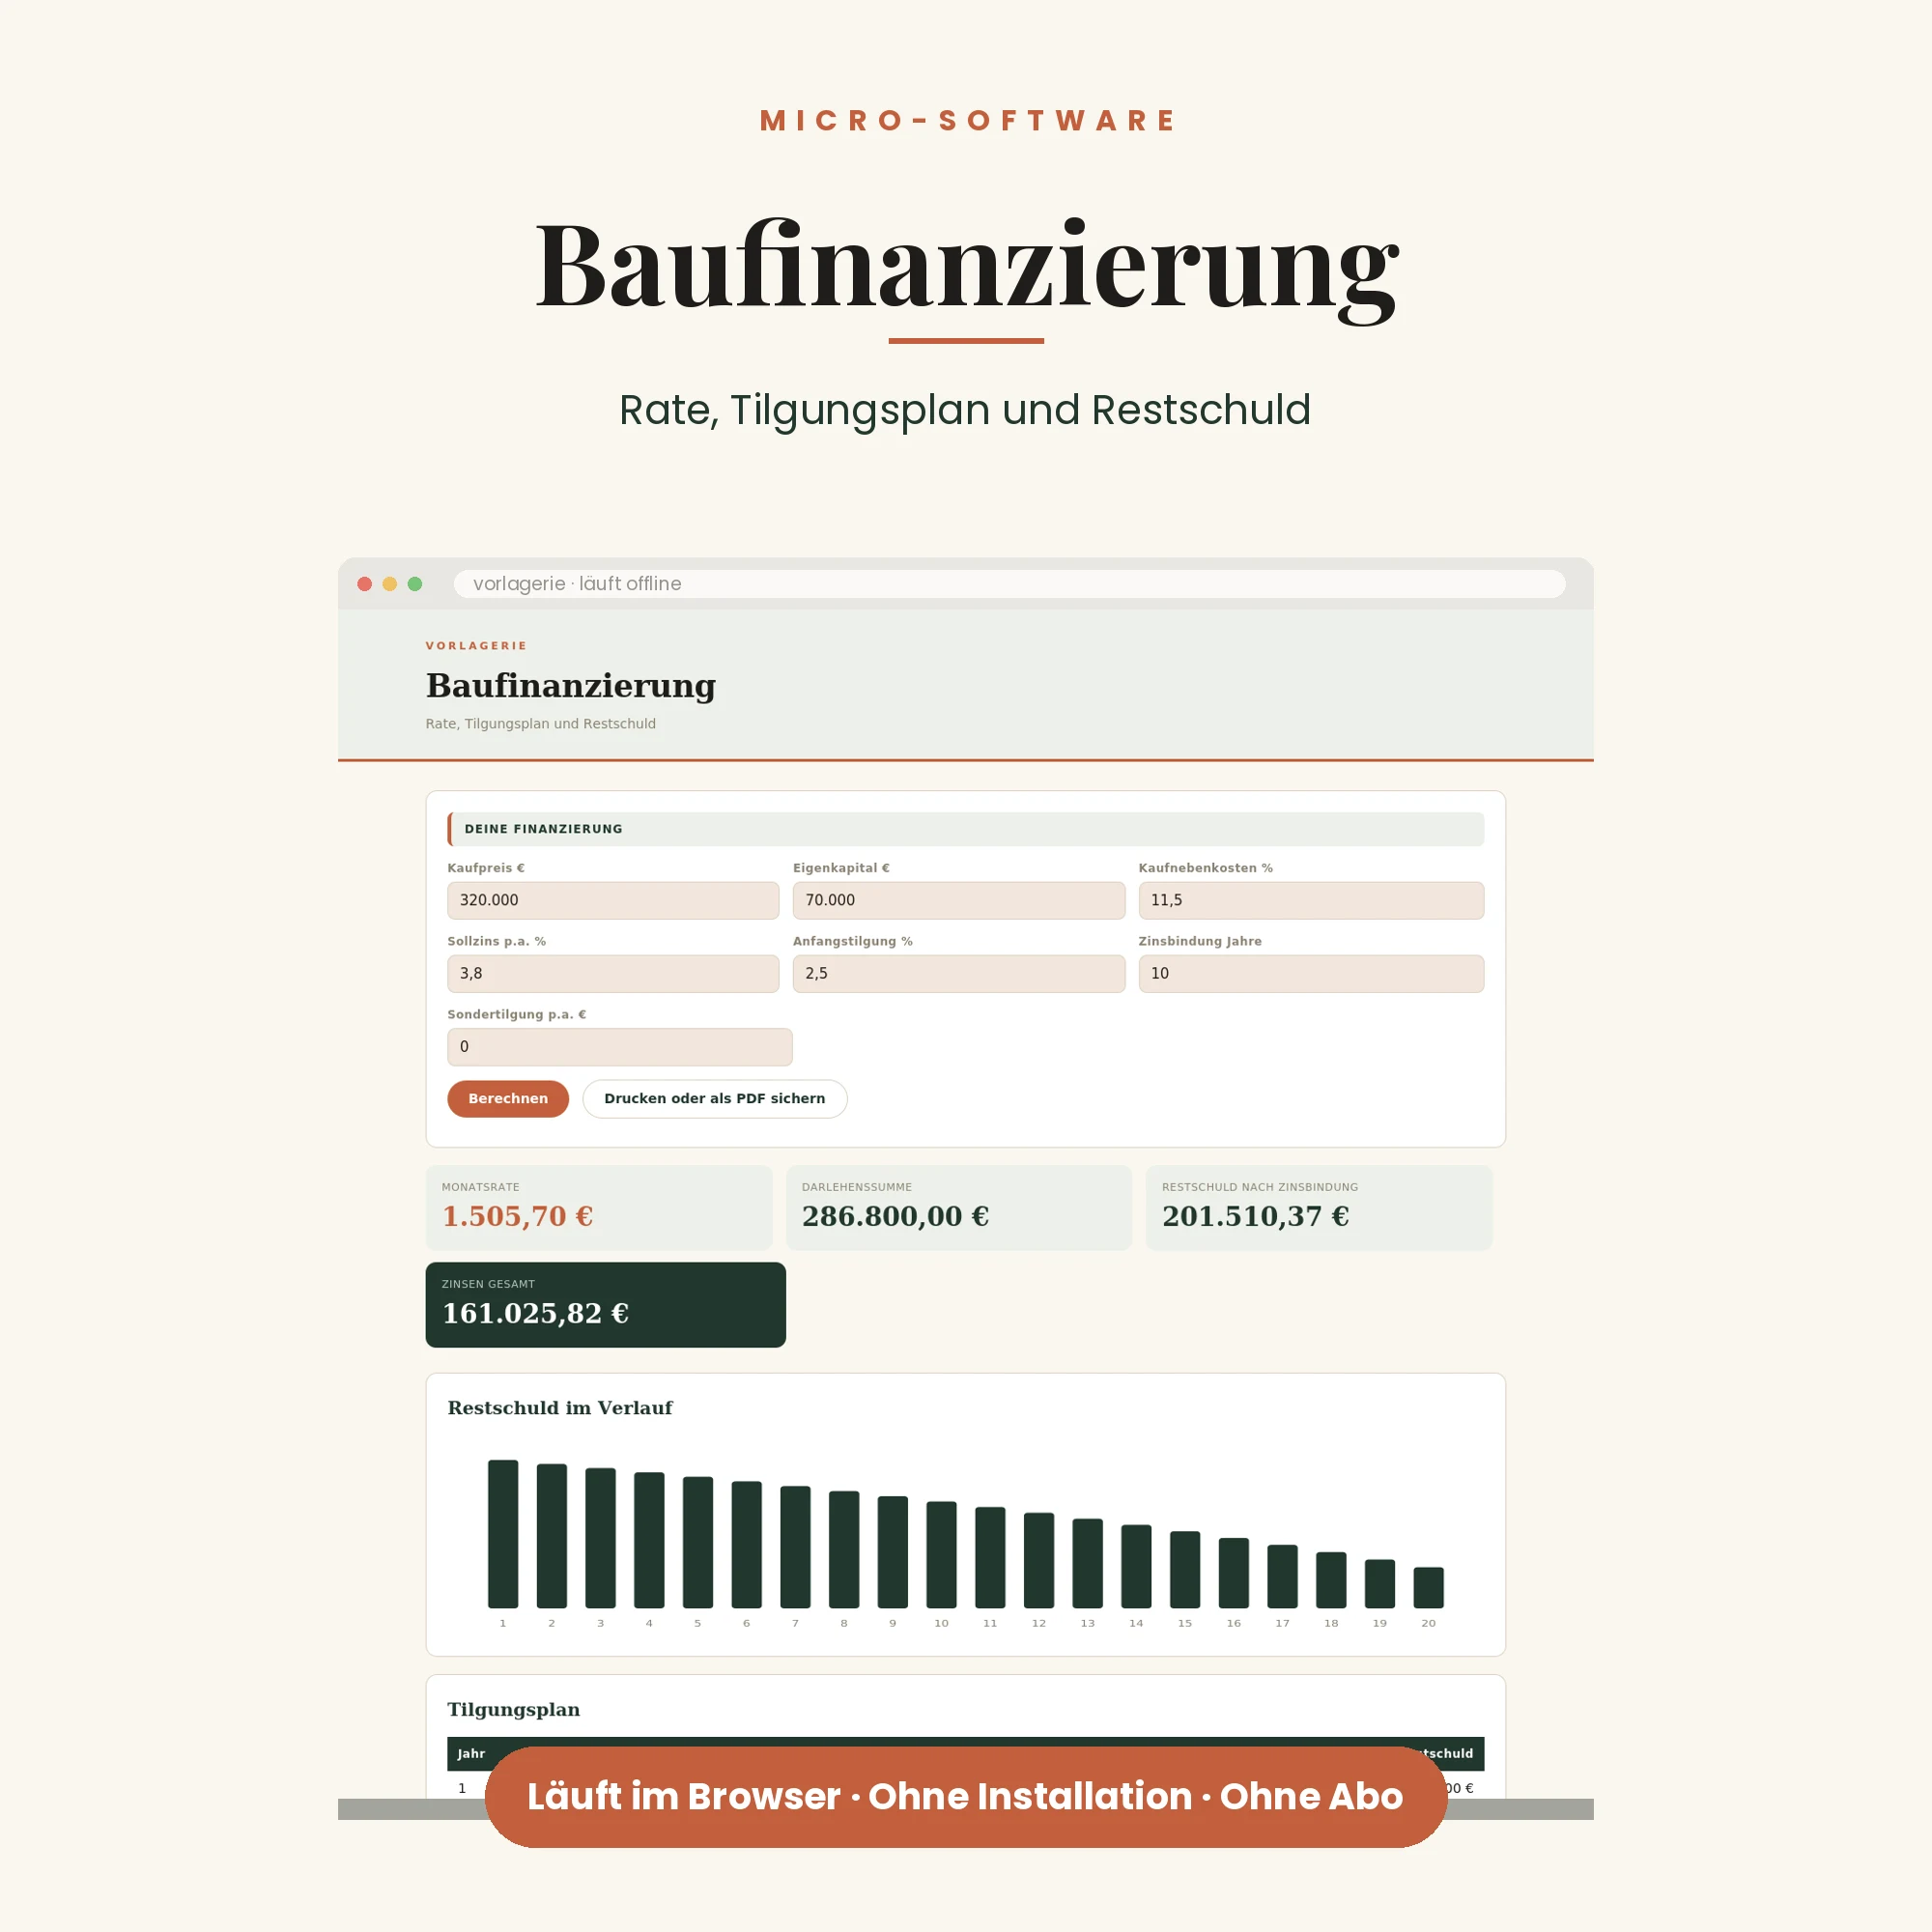
Zwei Angebote mit identischer Monatsrate können sich um Zehntausende unterscheiden. Der Unterschied liegt in der Tilgung: Bei einem Prozent Anfangstilgung ist nach zehn Jahren Zinsbindung noch der weit überwiegende Teil des Darlehens offen – und zu welchem Zins dann weiterfinanziert wird, weiß heute niemand.
Die Zahlen, die tatsächlich entscheiden, sind Restschuld am Ende der Zinsbindung, Gesamtzinsaufwand über die Laufzeit und die Frage, wie sich beides verändert, wenn der Anschlusszins zwei Prozentpunkte höher liegt. Genau diese Szenariorechnung macht kein Bankprospekt, weil sie unangenehm aussieht.
Auto: die Gesamtkosten, nicht der Kaufpreis
Beim Auto ist der größte Posten unsichtbar, weil er nie auf einer Rechnung steht: der Wertverlust. Wer nur Sprit, Versicherung und Steuer addiert, unterschätzt die tatsächlichen Kosten pro Kilometer erheblich. Und beim Vergleich zwischen Barkauf, Finanzierung und Leasing sind es genau die Zahlen jenseits der Rate – Anzahlung, Restwert, Laufzeit, Kilometerbegrenzung –, die den Unterschied ausmachen.
Selbstständigkeit: der Stundensatz, den du wirklich brauchst
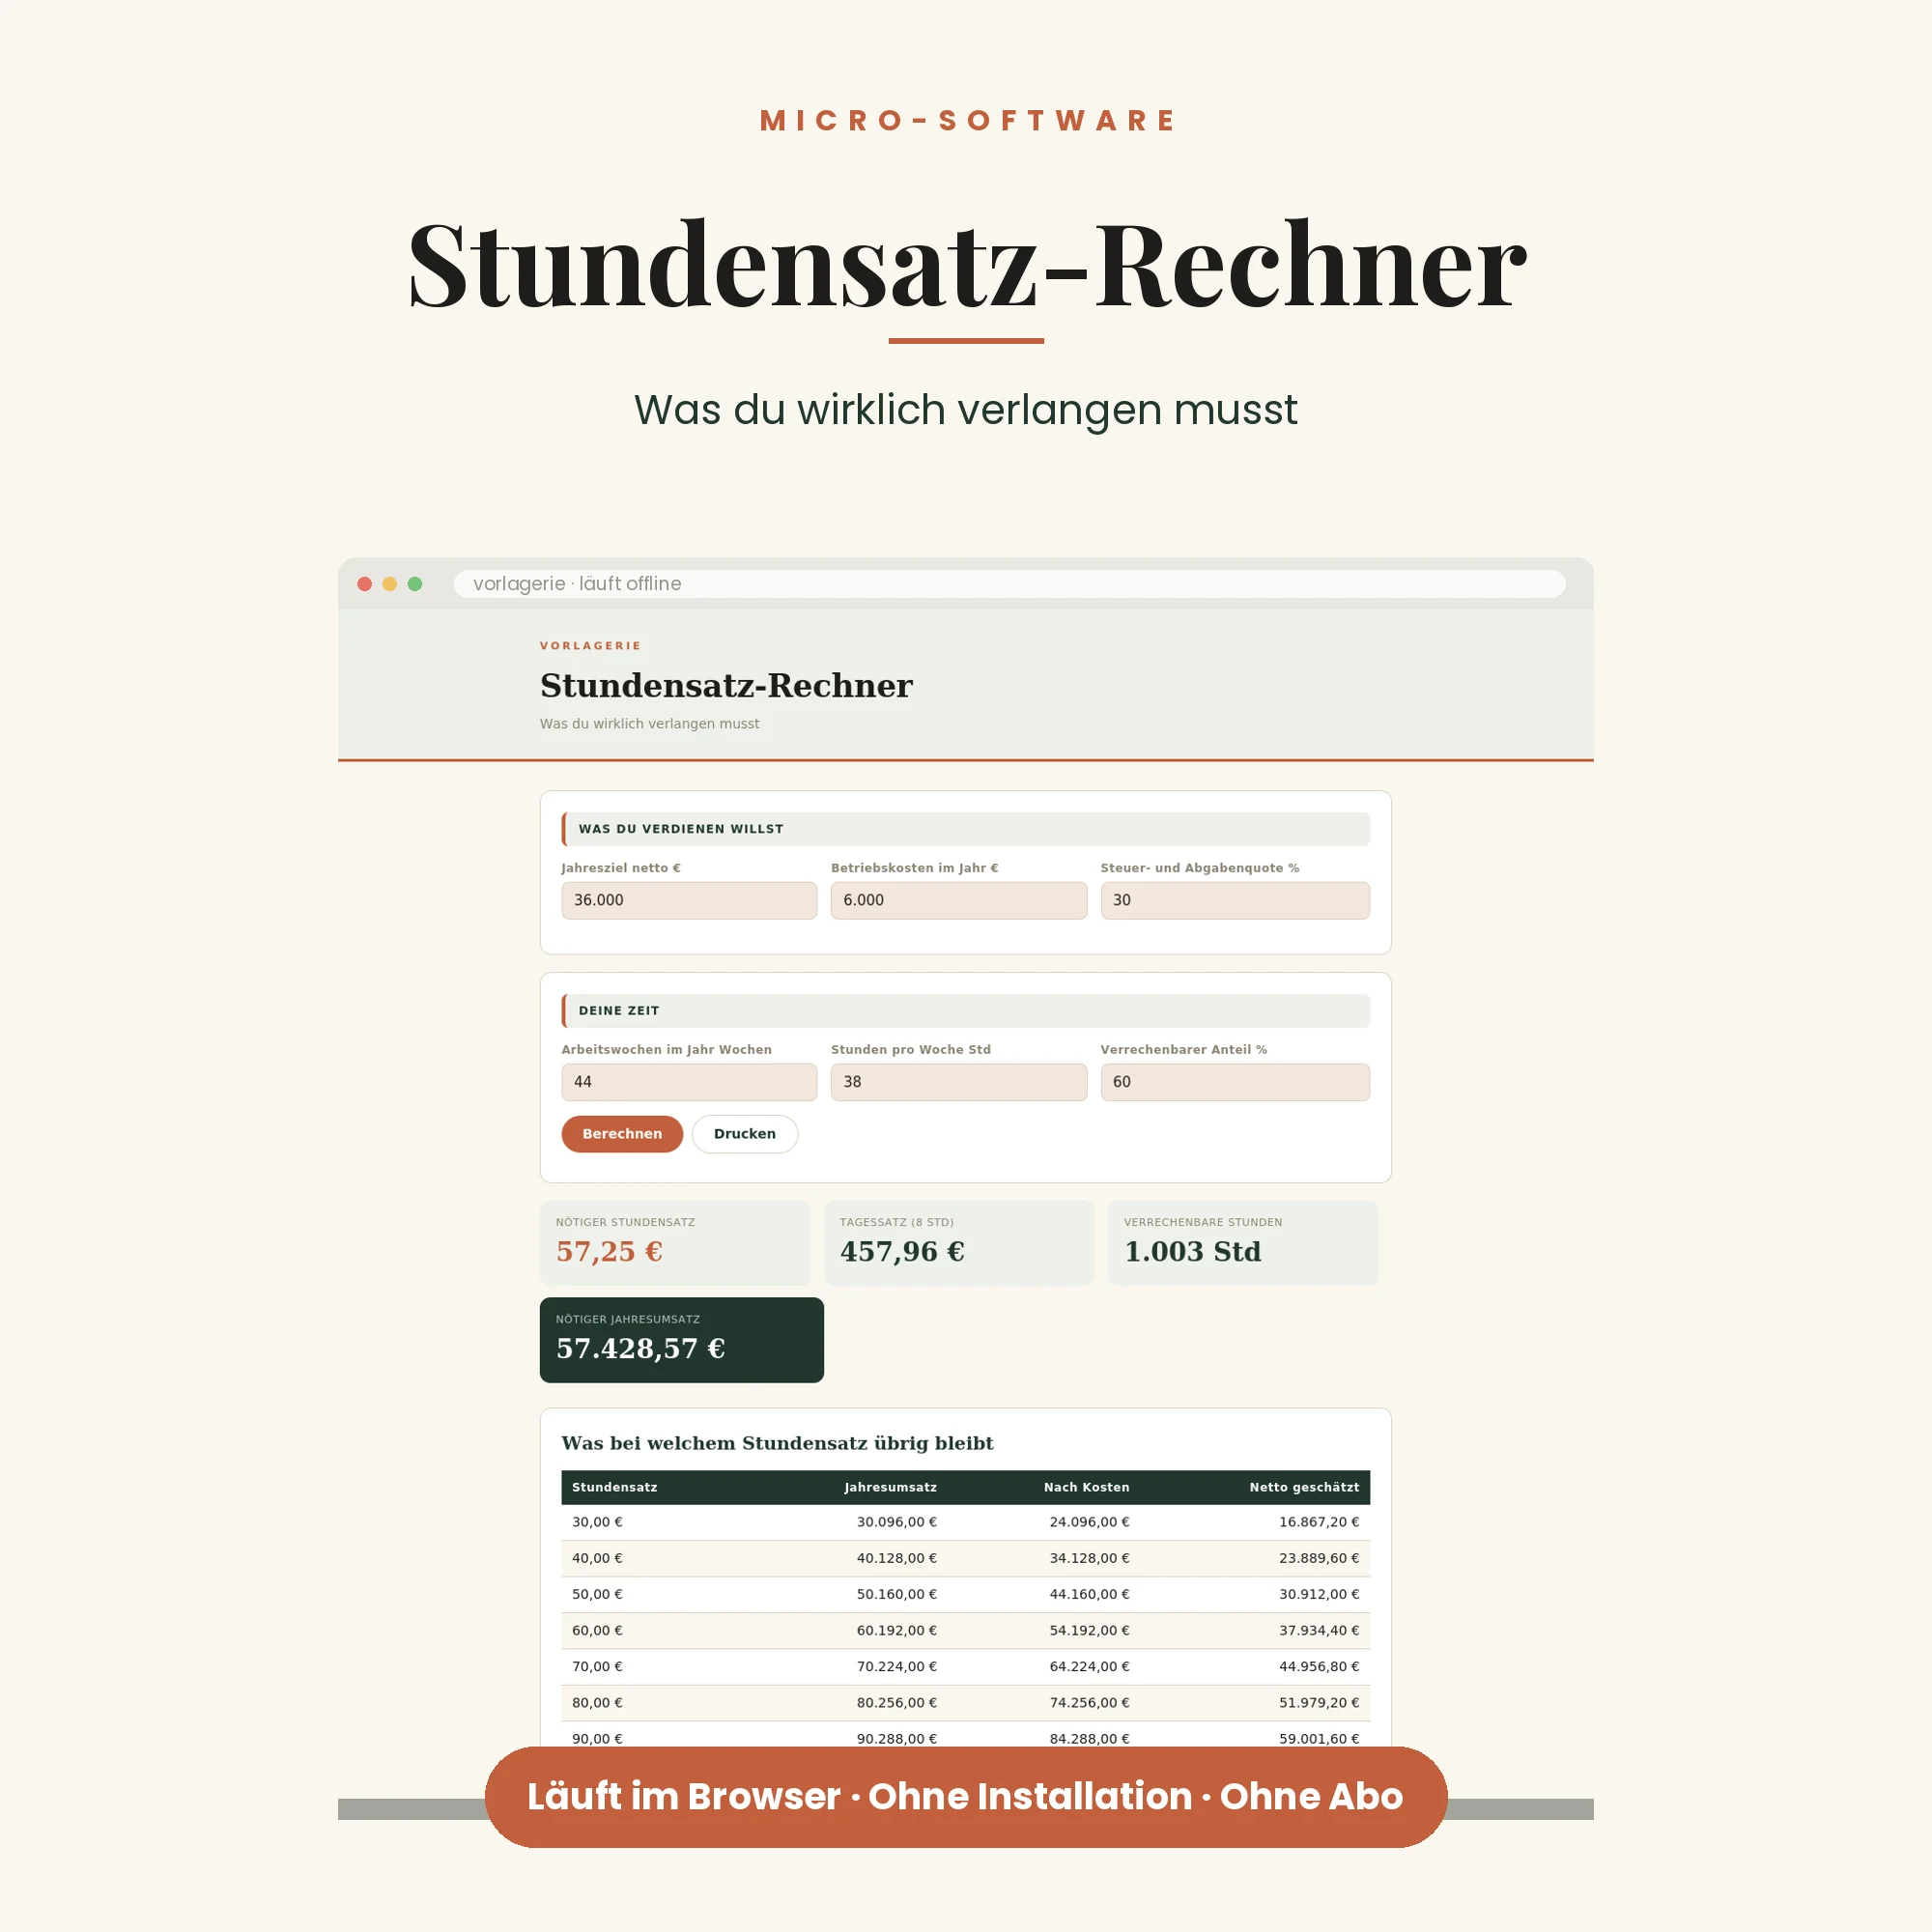
Der häufigste Fehler bei der Preisfindung ist, vom früheren Bruttogehalt auszugehen und durch die Arbeitsstunden zu teilen. Was dabei fehlt: nicht abrechenbare Zeit (Akquise, Buchhaltung, Weiterbildung), Urlaub und Krankheit, Kranken- und Rentenversicherung in voller Höhe, Betriebskosten, Rücklagen und Steuern.
Von 2.000 Jahresstunden sind in der Praxis oft nur 1.100 bis 1.300 abrechenbar. Das allein hebt den nötigen Satz um mehr als die Hälfte gegenüber der naiven Rechnung.
Sparen: die Zeit schlägt die Rate
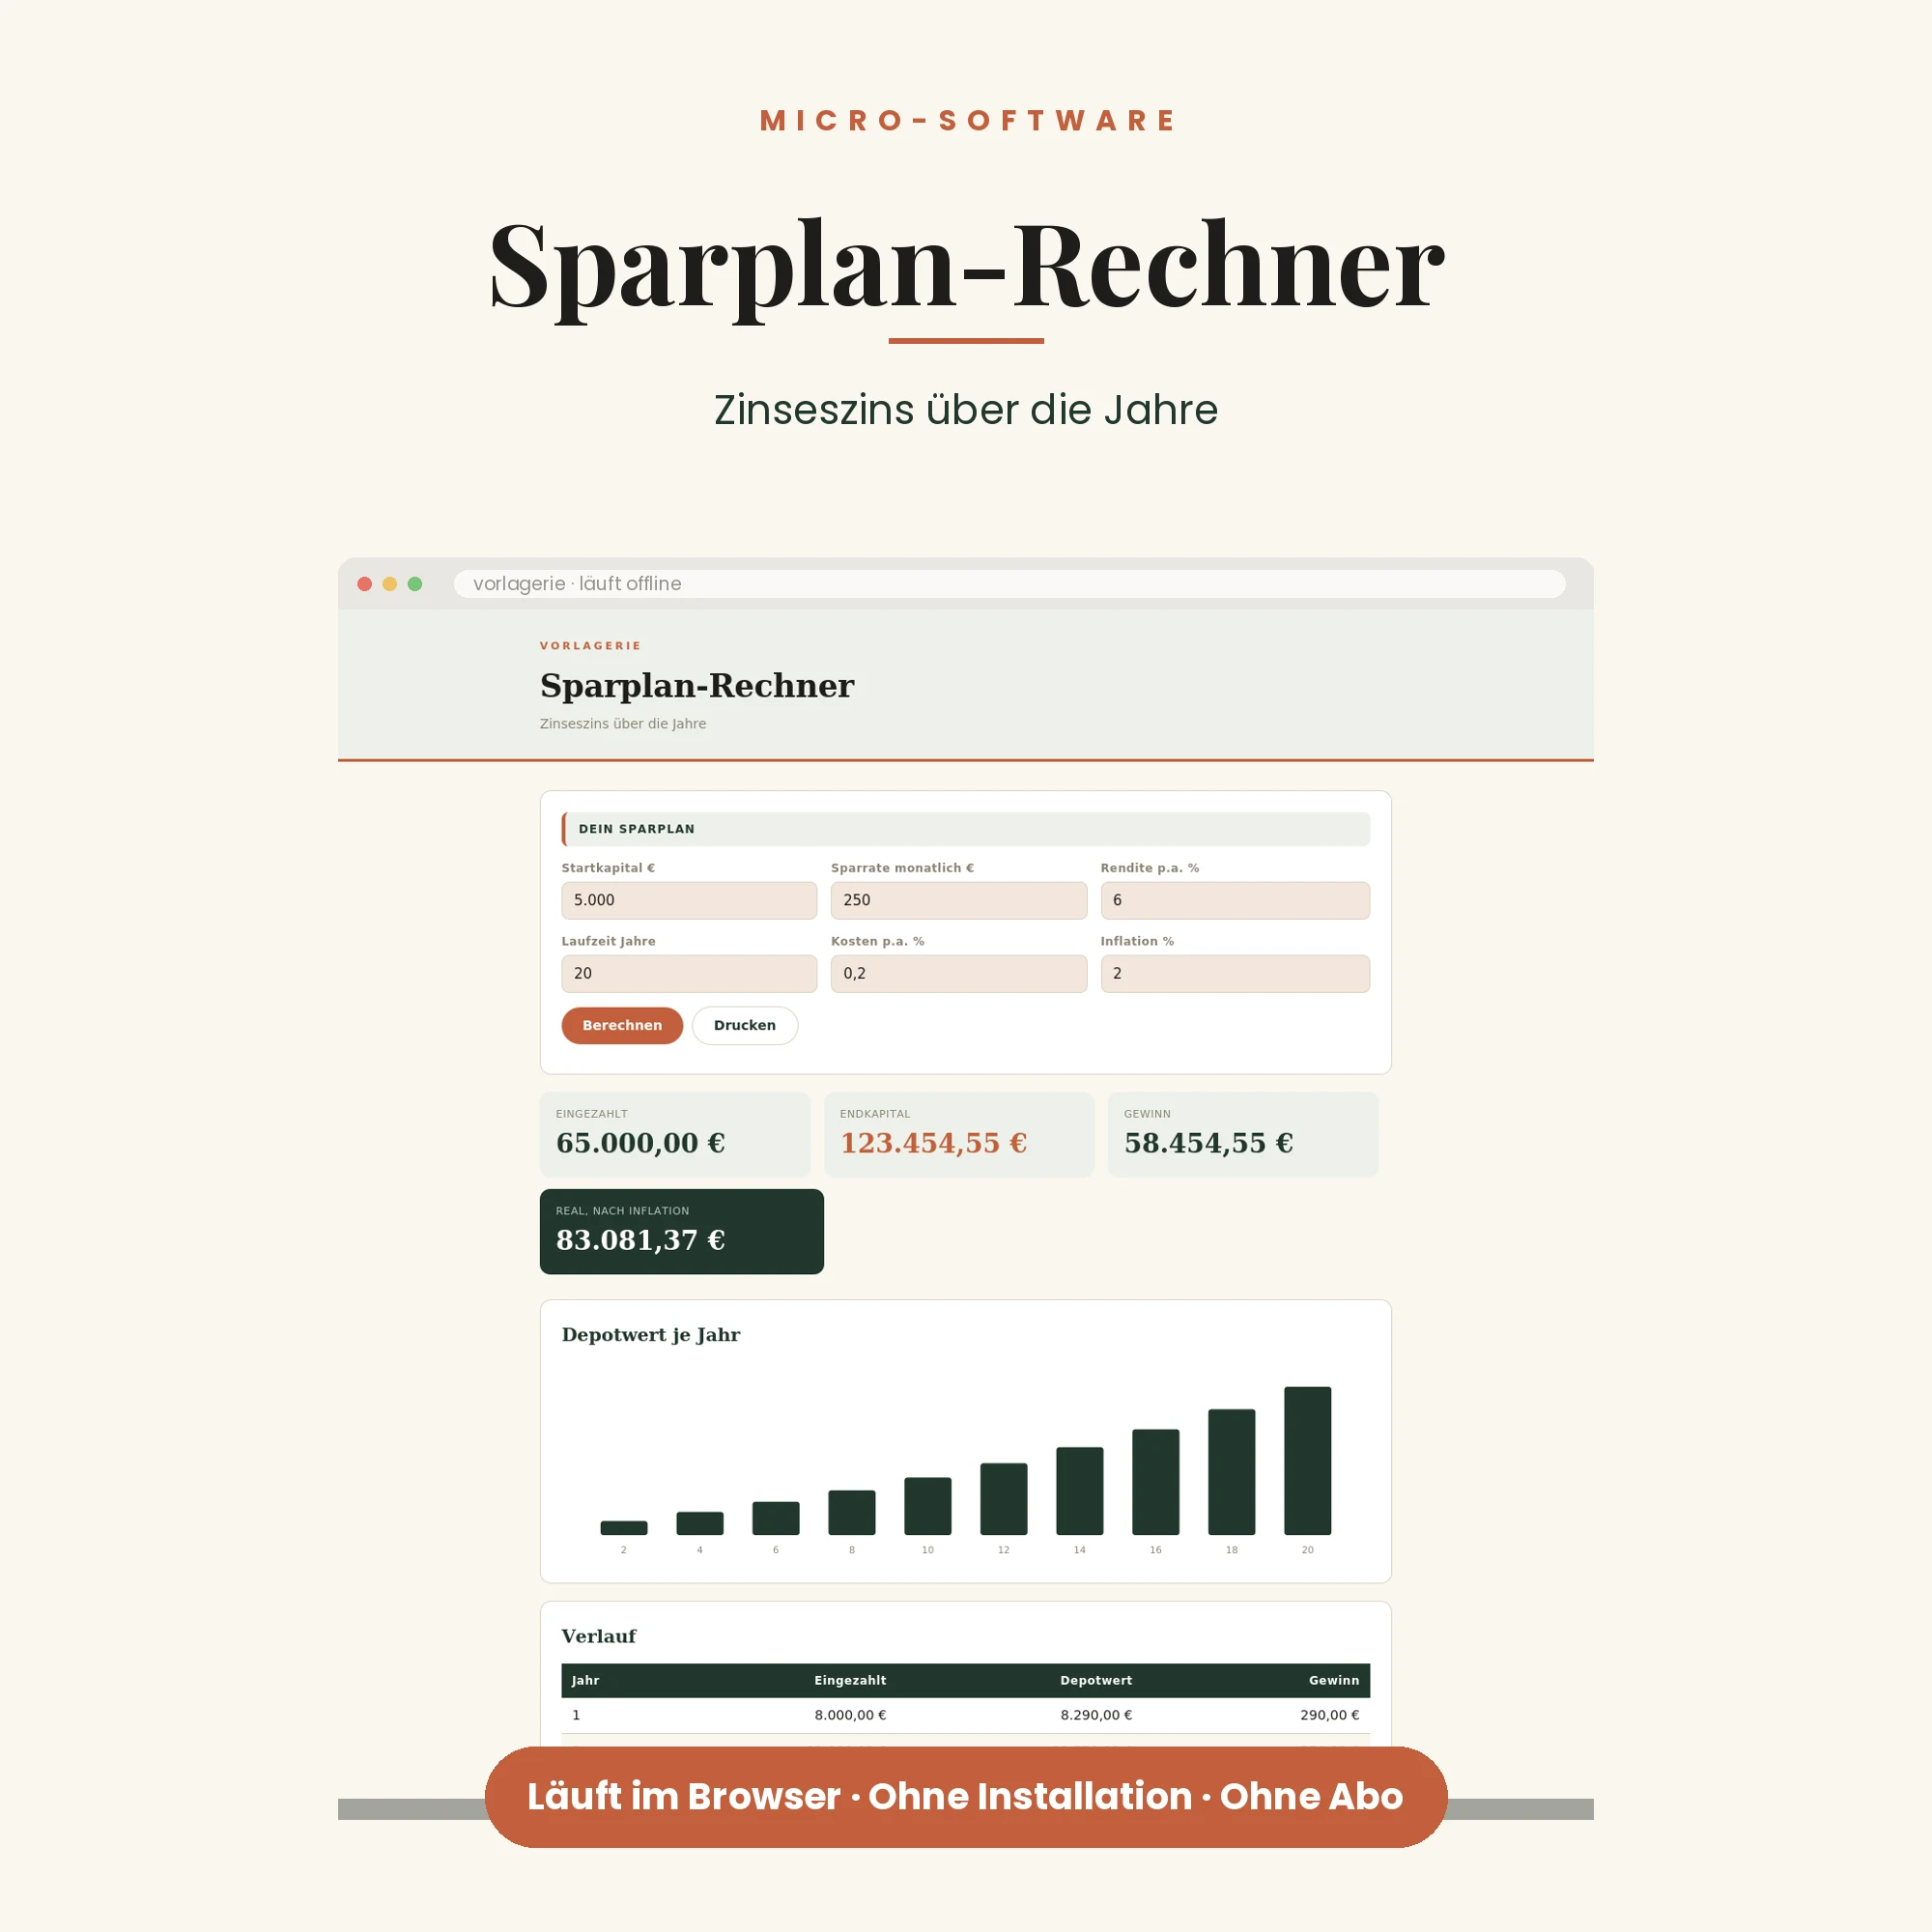
Beim Zinseszins ist die wichtigste Variable nicht die Höhe der Sparrate, sondern wie lange sie läuft. Zehn Jahre früher anzufangen wiegt bei realistischen Renditen mehr als eine deutlich höhere Rate in kürzerer Zeit. Wer das einmal an den eigenen Zahlen durchrechnet, trifft danach andere Entscheidungen als jemand, der es nur als Prinzip kennt.
Warum diese Programme offline laufen
In Rechner dieser Art trägt man Gehalt, Schulden, Kaufpreise oder Passwörter ein. Deshalb sind die Werkzeuge hier einzelne Dateien, die im Browser laufen und keinerlei Netzwerkzugriff enthalten – kein Konto, kein Abo, keine Übertragung. Das ist überprüfbar: Man kann die Datei bei getrennter Internetverbindung öffnen, sie funktioniert unverändert.
Der praktische Nebeneffekt: Es gibt nichts, das abläuft oder abgeschaltet wird. Die Datei bleibt so lange nutzbar, wie es Browser gibt.
Die Baufinanzierung in Zahlen
Ein Beispiel macht deutlich, warum die Tilgung wichtiger ist als die Rate. Bei 300.000 Euro Darlehen und 3,8 Prozent Zins beträgt die Monatsrate mit einem Prozent Anfangstilgung 1.200 Euro, mit zwei Prozent 1.450 Euro. Der Unterschied wirkt überschaubar.
Nach zehn Jahren Zinsbindung sind im ersten Fall rund 264.000 Euro offen, im zweiten rund 228.000. Der Abstand beträgt also rund 36.000 Euro – bei einer Ratendifferenz von 250 Euro im Monat, also 30.000 Euro eingezahlt. Die Differenz von 6.000 Euro sind gesparte Zinsen, und sie wächst mit jedem weiteren Jahr.
Die entscheidende Frage lautet deshalb nicht „welche Rate kann ich zahlen", sondern „welche Restschuld will ich nach der Zinsbindung haben". Dazu gehört die Gegenrechnung, was passiert, wenn der Anschlusszins deutlich höher liegt – und ob die dann fällige Rate noch tragbar wäre.
Sondertilgung und Zinsbindung
Die meisten Verträge erlauben eine jährliche Sondertilgung von bis zu fünf Prozent der Darlehenssumme. Das ist ein Recht, kein Automatismus – es muss vereinbart sein, und es muss genutzt werden. Wer jedes Jahr sondertilgt, verkürzt die Laufzeit erheblich, weil der Betrag vollständig auf die Restschuld wirkt.
Bei der Zinsbindung gilt eine einfache Faustregel: Je niedriger das Zinsniveau, desto länger sollte gebunden werden. Eine lange Bindung kostet einen Zinsaufschlag, kauft dafür aber Planungssicherheit – und nach zehn Jahren besteht ohnehin ein gesetzliches Kündigungsrecht mit sechsmonatiger Frist, das die lange Bindung entschärft.
Der Stundensatz: eine Beispielrechnung
Angenommen, du willst 45.000 Euro im Jahr für dich zur Verfügung haben. Dazu kommen Kranken- und Pflegeversicherung in voller Höhe, Altersvorsorge, Betriebskosten für Software, Versicherungen, Büro und Fortbildung – zusammen leicht 20.000 Euro. Der nötige Umsatz vor Steuern liegt damit bei rund 65.000 Euro, vor Einkommensteuer entsprechend höher.
Bei 1.200 abrechenbaren Stunden ergibt das einen Satz von rund 54 Euro netto – und das ohne Puffer für Auftragsflauten. Wer mit 35 Euro startet, weil das üblich zu sein scheint, arbeitet faktisch unter den eigenen Kosten und merkt es erst, wenn die erste Steuernachzahlung kommt.
Warum offline mehr als ein Detail ist
Rechner im Netz sind selten neutral. Viele werden von Vermittlern betrieben und sind darauf ausgelegt, eine Anfrage zu erzeugen – die Eingaben sind dann bereits die Anbahnung. Bei Finanzierungs- und Gehaltsdaten ist das ein realer Unterschied, nicht nur ein Prinzip.
Ein Programm, das ausschließlich lokal rechnet, hat diesen Interessenkonflikt nicht. Nachprüfen lässt sich das: Verbindung trennen, Datei öffnen, rechnen. Wenn es funktioniert, wird nichts gesendet.
Dieser Text ist ein Überblick aus der Praxis und ersetzt keine Steuer-, Rechts- oder Finanzberatung.
Das hilft dabei
Fertige Vorlagen zu diesem Thema, sofort nach dem Kauf verfügbar.
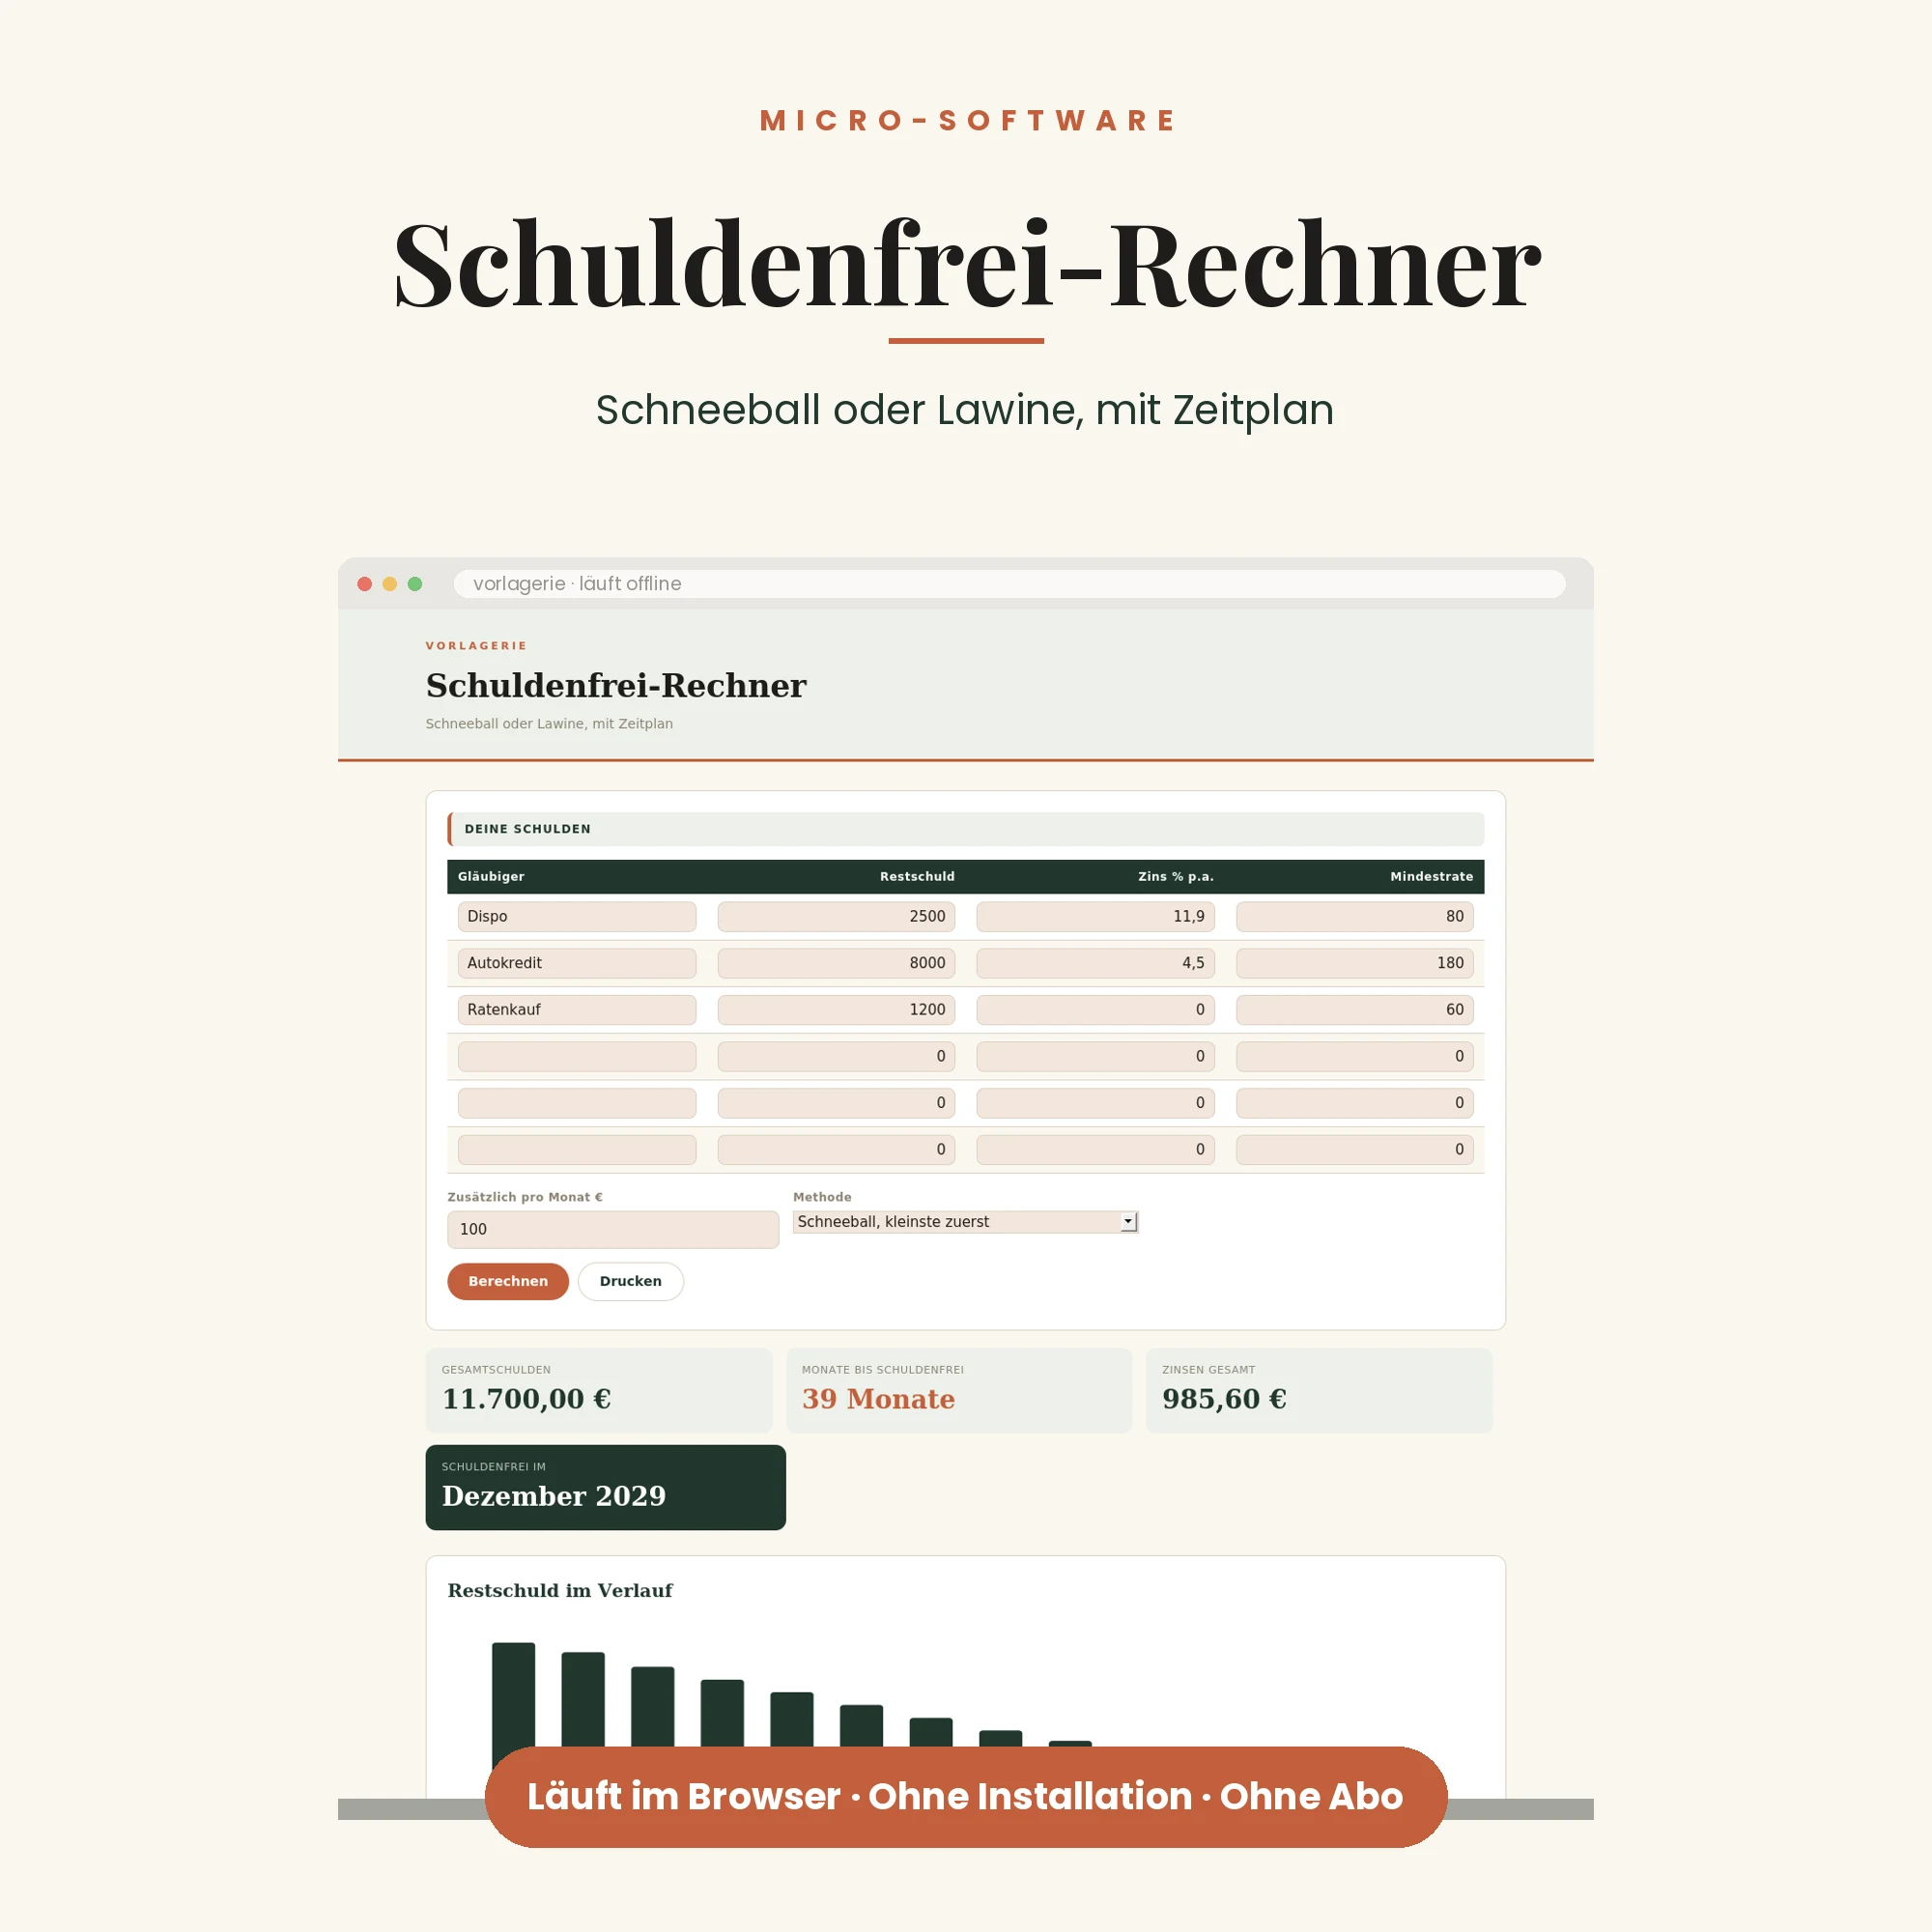
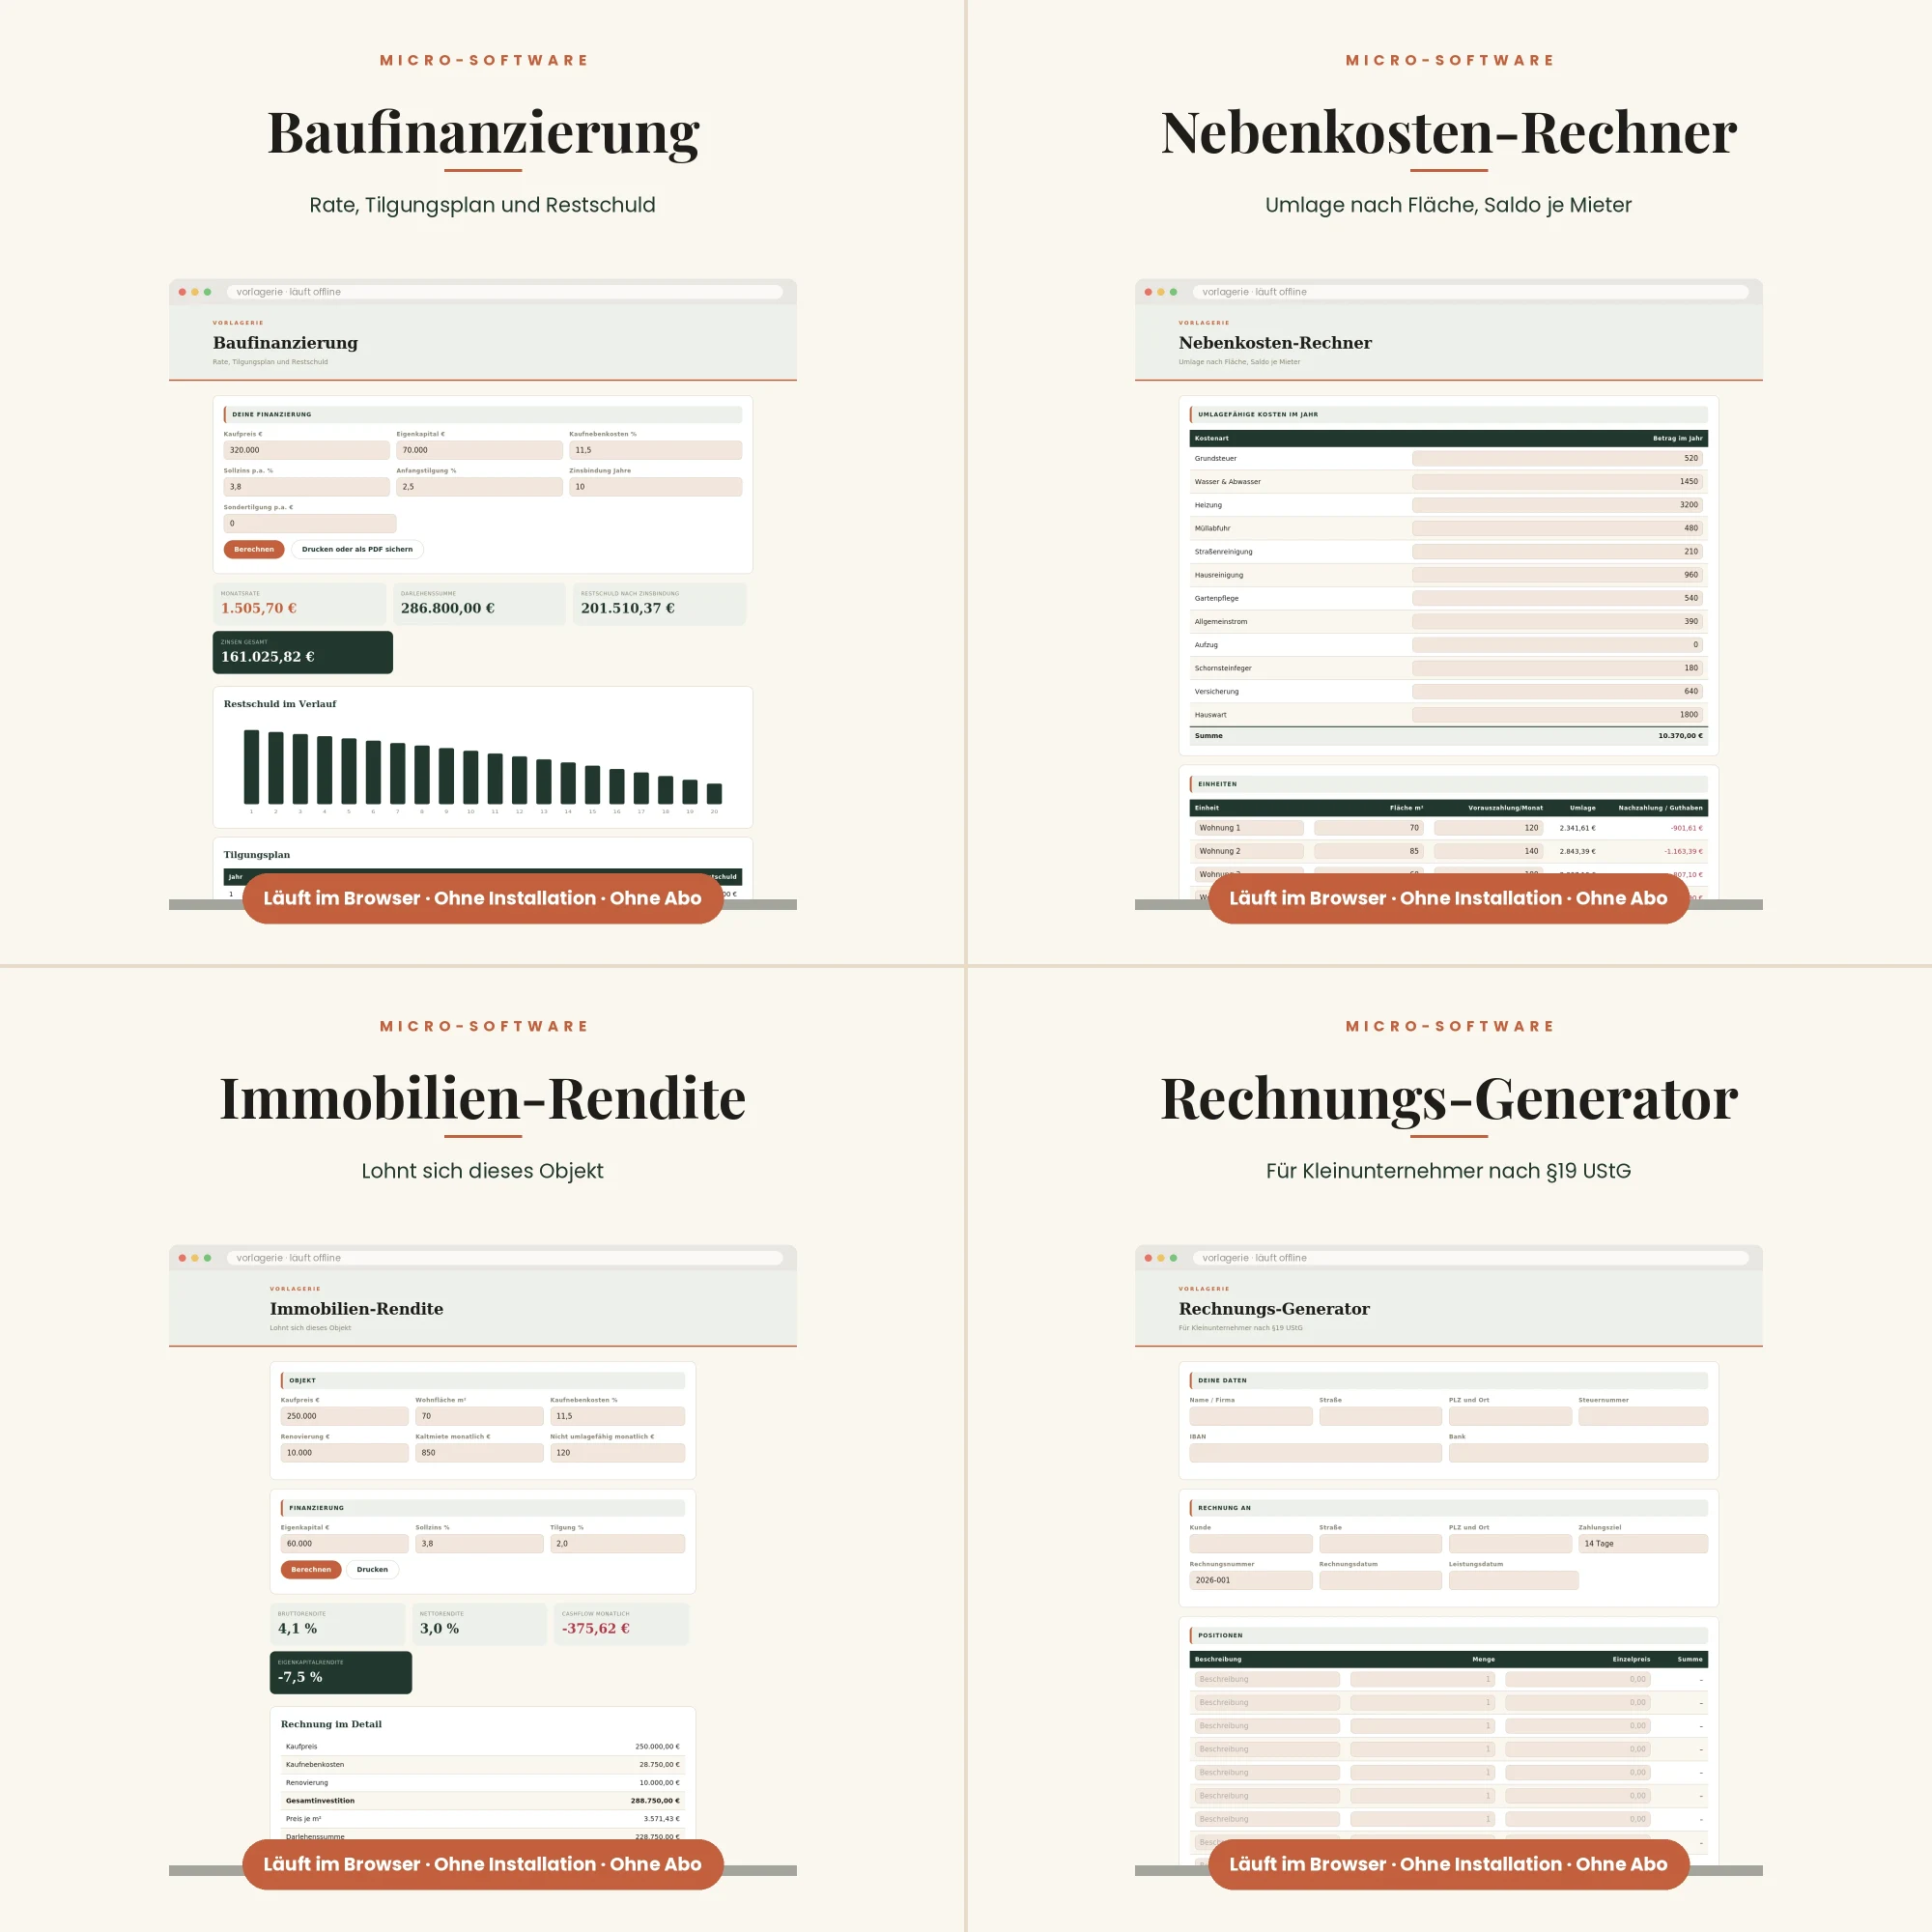
Gratis-Vorlage
Eine Vorlage gratis, dazu einmal im Monat das Neue
Such dir eine der vier Vorlagen aus. Dazu einmal im Monat eine Mail mit neuen Vorlagen, nur wenn es welche gibt. Abmelden jederzeit.
Du bestätigst deine Adresse mit einem Klick in der Mail (Double-Opt-in). Alle kostenlosen Vorlagen Datenschutz
Häufige Fragen
- Warum ist die Monatsrate die falsche Zahl?
- Weil zwei Angebote mit gleicher Rate sehr unterschiedliche Restschulden hinterlassen können. Entscheidend sind Tilgung, Restschuld nach der Zinsbindung und der Gesamtzinsaufwand.
- Werden meine Eingaben übertragen?
- Nein. Die Programme enthalten keine Netzwerkzugriffe und laufen auch ohne Internetverbindung unverändert.
- Brauche ich Excel dafür?
- Nein. Es sind einzelne Dateien, die per Doppelklick im Browser starten – auf Windows, Mac, Linux, Tablet und Handy.
Weiterlesen
Spiele & Trainer
Üben zuhause, was beim Lernen und Gedächtnistraining wirklich wirkt
Wiederholung allein bringt wenig. Warum Abfragen dem Wiederlesen überlegen ist, wie der Karteikasten funktioniert und worauf es bei Übungen für Ältere ankommt.
4 Minuten Lesezeit
Familie & Baby
Das erste Jahr festhalten, ohne dass es zur Aufgabe wird
Erinnerungsalben scheitern an ihrem eigenen Anspruch. Was man im ersten Jahr wirklich später lesen will und wie viel Aufwand dafür genügt.
4 Minuten Lesezeit