Schulden abbauen, Schneeball oder Lawine?
Zwei Methoden, ein Ziel – aber ein wichtiger Unterschied. Welche rechnerisch gewinnt, welche in der Praxis häufiger durchgehalten wird und was vorher geklärt sein muss.
4 Minuten Lesezeit
Schulden abzubauen ist rechnerisch simpel und praktisch schwierig – nicht wegen der Mathematik, sondern weil es lange dauert und dabei wenig passiert, was sich gut anfühlt. Genau deshalb entscheidet die Methode mit darüber, ob man durchhält.
Vorher: der vollständige Überblick
Bevor irgendetwas getilgt wird, braucht es eine Liste aller Verbindlichkeiten mit vier Angaben: Gläubiger, offene Restsumme, Zinssatz, monatliche Mindestrate. Diese Liste ist für viele der unangenehmste Teil, weil erstmals die Gesamtsumme dasteht. Ohne sie ist jede Strategie geraten.
Der zweite Schritt ist ein kleiner Puffer – meist werden 1.000 Euro genannt. Das klingt widersinnig, wenn man Schulden hat, ist aber der Unterschied zwischen einem Rückschlag und einem Abbruch: Ohne Puffer führt die nächste Autoreparatur direkt zu neuen Schulden, und dann fängt man wieder von vorn an.
Die beiden Methoden
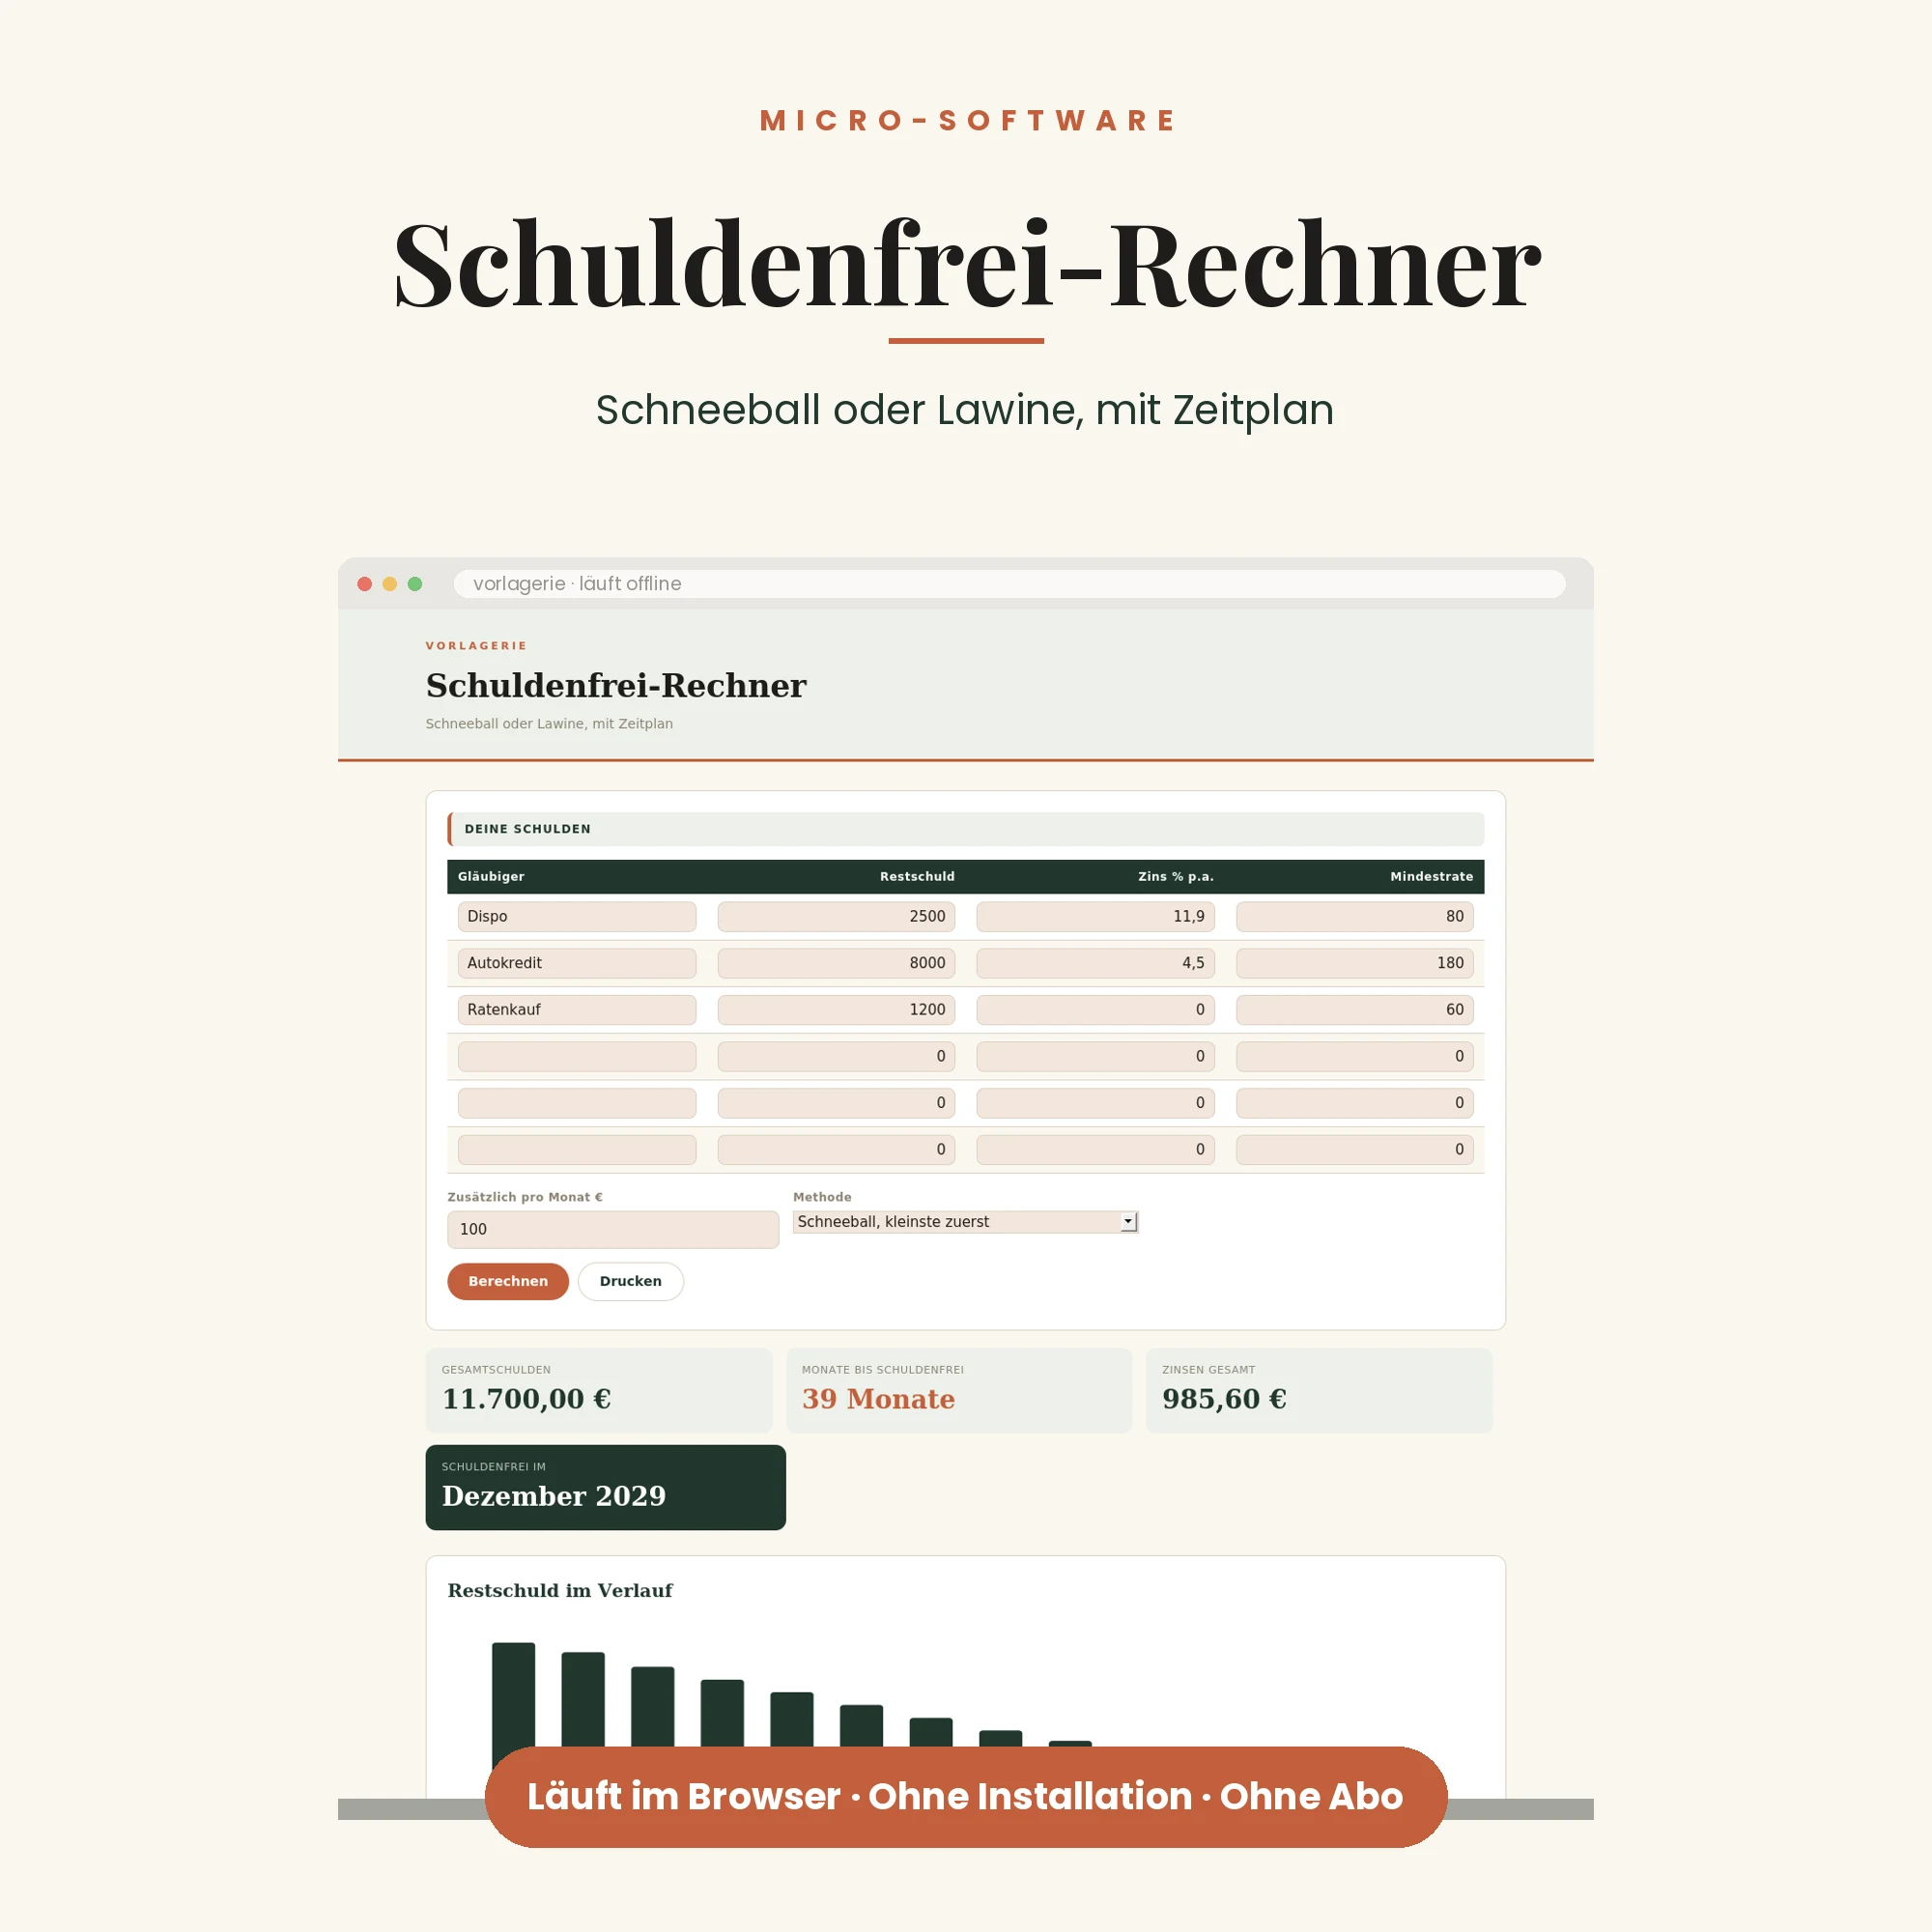
Lawine: Alle Mindestraten bedienen, den gesamten Überschuss auf die Schuld mit dem höchsten Zinssatz. Ist die getilgt, geht der frei gewordene Betrag auf die nächstteure. Das ist rechnerisch immer die günstigste Variante, weil die teuerste Schuld am kürzesten läuft.
Schneeball: Alle Mindestraten bedienen, den Überschuss auf die kleinste Restsumme, unabhängig vom Zins. Rechnerisch teurer, aber die erste Schuld ist schnell weg – und dieser sichtbare Erfolg ist der Grund, warum diese Methode häufiger durchgehalten wird.
Beide teilen dasselbe Prinzip: Der einmal aufgebrachte Betrag bleibt konstant. Was durch eine getilgte Schuld frei wird, geht vollständig auf die nächste, statt in den Konsum zurückzufließen. Deshalb beschleunigt sich der Abbau von selbst.
Welche für wen
Wenn die Zinssätze weit auseinanderliegen – etwa ein Dispo neben einem günstigen Ratenkredit –, ist der Unterschied erheblich und die Lawine deutlich sinnvoller. Liegen sie nah beieinander, ist der rechnerische Vorteil klein, und die Frage nach der Durchhaltbarkeit wiegt schwerer.
Eine ehrliche Selbsteinschätzung gehört dazu: Wer in der Vergangenheit Vorhaben abgebrochen hat, wenn lange nichts sichtbar passierte, fährt mit dem Schneeball besser – auch wenn er ein paar hundert Euro mehr kostet. Eine abgebrochene Lawine ist teurer als ein durchgezogener Schneeball.
Was daneben zu prüfen ist
Dispokredite sind fast immer die teuerste Form. Eine Umschuldung auf einen günstigeren Ratenkredit kann sinnvoll sein – aber nur, wenn der Dispo danach nicht wieder genutzt wird. Sonst verdoppelt sich die Belastung statt sie zu ersetzen.
Und wenn die Raten die Einnahmen übersteigen, ist keine Methode die Lösung. Dann ist eine anerkannte Schuldnerberatung der richtige Weg; sie ist in Deutschland kostenlos und hat Möglichkeiten, die eine Tabelle nicht hat.
Warum Umschuldung nicht automatisch hilft
Mehrere Kredite in einen zusammenzufassen senkt die Monatsrate oft spürbar – und genau das ist die Falle. Eine niedrigere Rate bei längerer Laufzeit bedeutet in Summe mehr Zinsen, nicht weniger. Der Vorteil entsteht nur, wenn der neue Zinssatz deutlich niedriger ist und die Rate nicht entsprechend sinkt.
Was vor einer Umschuldung geprüft gehört: die Restschuld jedes Kredits, der effektive Jahreszins, mögliche Vorfälligkeitsentschädigungen und die Gesamtkosten beider Varianten über die Laufzeit – nicht die Monatsrate.
Und der wichtigste Punkt: Wenn der Dispo nach der Umschuldung wieder genutzt wird, hat man die Schulden nicht abgelöst, sondern verdoppelt. Das ist der häufigste Grund, warum Umschuldungen scheitern.
Verhandeln ist möglich
Bei bestehenden Forderungen lässt sich häufiger etwas bewegen, als man annimmt. Gläubiger bevorzugen eine niedrige, aber verlässliche Zahlung gegenüber einem langwierigen Verfahren. Möglich sind Ratenvereinbarungen, Stundungen und bei älteren Forderungen manchmal ein Vergleich.
Wichtig dabei: Vereinbarungen schriftlich festhalten, keine Zahlungen zusagen, die nicht sicher leistbar sind, und bei Inkassoforderungen die Berechtigung und Höhe prüfen – Inkassokosten sind nicht in jeder Höhe berechtigt.
Was zuerst bezahlt wird, wenn es eng ist
Wenn das Geld nicht für alles reicht, ist die Reihenfolge nicht beliebig. Vorrang haben die Zahlungen, deren Ausbleiben existenzielle Folgen hat: Miete, Strom, Heizung, Krankenversicherung, Lebensmittel, Fahrtkosten zur Arbeit. Danach erst kommen Konsumkredite und andere Forderungen.
Das klingt selbstverständlich und wird in der Praxis oft anders gemacht, weil der Druck der Gläubiger lauter ist als der der Miete – bis die Kündigung kommt.
Wann die Beratung der richtige Weg ist
Anerkannte Schuldnerberatungsstellen sind in Deutschland kostenlos, und sie sind nicht erst im Insolvenzfall zuständig. Sinnvoll ist der Gang dorthin, wenn die monatlichen Verpflichtungen das verfügbare Einkommen übersteigen, wenn Mahnbescheide oder Pfändungen im Raum stehen, oder wenn man den Überblick verloren hat.
Wartezeiten von einigen Wochen sind verbreitet – das ist ein Grund, früher hinzugehen, nicht später. Und ein Punkt zur Warnung: Anbieter, die für eine „Schuldenregulierung" Vorkasse verlangen, sind kein Ersatz für eine anerkannte Beratungsstelle.
Dieser Text ist ein Überblick aus der Praxis und ersetzt keine Steuer-, Rechts- oder Finanzberatung.
Das hilft dabei
Fertige Vorlagen zu diesem Thema, sofort nach dem Kauf verfügbar.
Gratis-Vorlage
Eine Vorlage gratis, dazu einmal im Monat das Neue
Such dir eine der vier Vorlagen aus. Dazu einmal im Monat eine Mail mit neuen Vorlagen, nur wenn es welche gibt. Abmelden jederzeit.
Du bestätigst deine Adresse mit einem Klick in der Mail (Double-Opt-in). Alle kostenlosen Vorlagen Datenschutz
Häufige Fragen
- Welche Methode ist besser?
- Rechnerisch die Lawine, also höchster Zins zuerst. In der Praxis wird der Schneeball häufiger durchgehalten, weil die erste Schuld schnell verschwindet.
- Sollte ich sparen, während ich tilge?
- Einen kleinen Puffer ja, meist werden 1.000 Euro genannt. Ohne ihn führt die nächste unerwartete Ausgabe direkt zu neuen Schulden.
- Wann brauche ich professionelle Hilfe?
- Wenn die Raten die Einnahmen übersteigen. Anerkannte Schuldnerberatungen sind in Deutschland kostenlos und haben Möglichkeiten, die eine Tabelle nicht hat.
Weiterlesen
Immobilien & Wohnen
Nebenkostenabrechnung prüfen, Position für Position
Ein erheblicher Teil der Betriebskostenabrechnungen ist fehlerhaft. Welche Fristen gelten, welche Kosten überhaupt umlagefähig sind und woran man Fehler erkennt.
4 Minuten Lesezeit
Steuern
Steuererklärung vorbereiten, sammeln statt suchen
Die Arbeit an der Steuererklärung fällt nicht im März an, sondern das ganze Jahr über. Welche Posten am häufigsten liegenbleiben und wie man sie laufend erfasst.
4 Minuten Lesezeit